Jak dokonać wpłaty w kasynie Wazamba
Wazamba Casino to jedna z najpopularniejszych platform hazardowych online dostępnych dla polskich graczy w 2026 roku. Operator działa od 2019 roku na podstawie licencji Curaçao Gaming Authority (numer 8048/JAZ) wydanej dla spółki Rabidi N.V. (w niektórych materiałach jako operator wskazywana jest również Araxio Development N.V.). Platforma udostępnia ponad 9 000 tytułów gier od ponad 50 dostawców, obsługę w języku polskim 24/7 oraz – co dla wielu użytkowników najważniejsze – bogaty system płatności dostosowany do polskich preferencji, w którym pierwsze skrzypce grają BLIK i Przelewy24. W tym przewodniku znajdziesz szczegółowe omówienie każdej dostępnej metody, aktualne limity, czasy realizacji, prowizje, zasady współpracy z bonusem powitalnym oraz konkretne porady dotyczące blokad bankowych, weryfikacji KYC i obowiązków podatkowych w Polsce.
Bonus powitalny dla graczy kasyna Wazamba

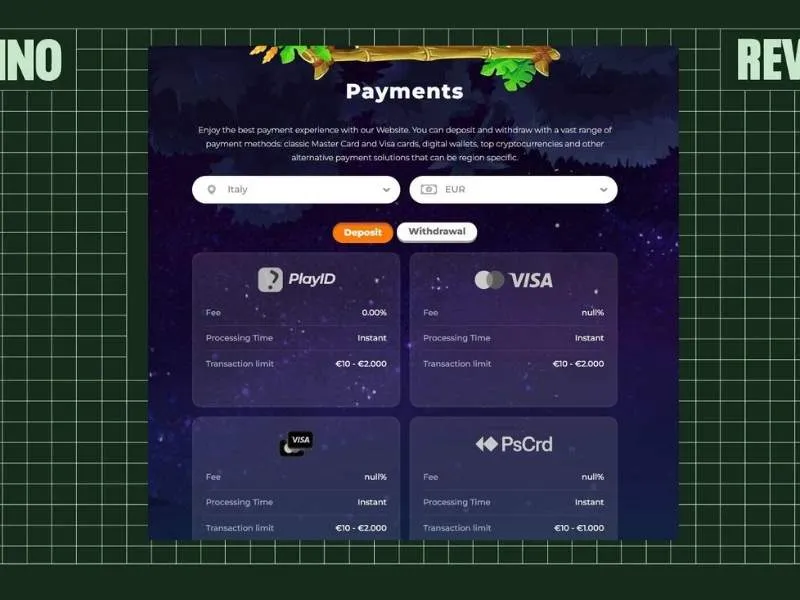
Przegląd ekosystemu płatności w kasynie Wazamba
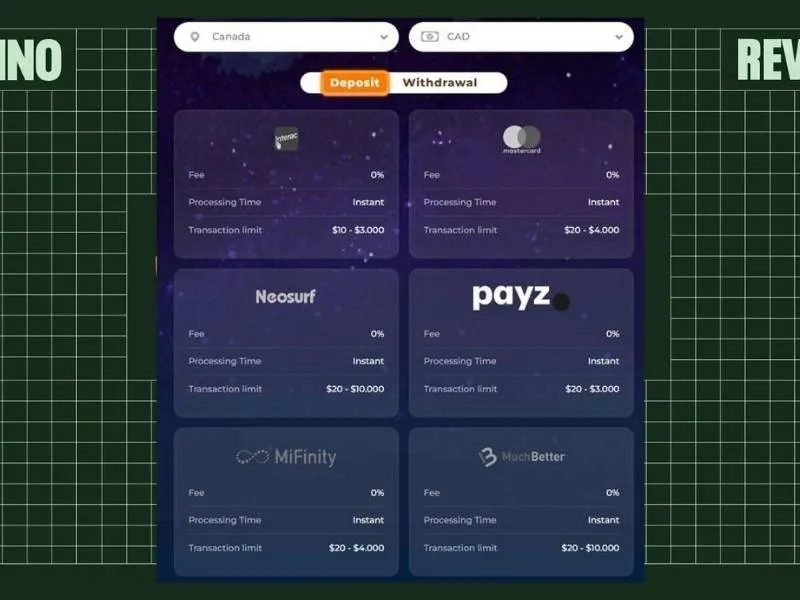
Strategia Wazamba w zakresie metod płatności odzwierciedla pozycjonowanie operatora w międzynarodowym segmencie offshore: szeroki wachlarz opcji dostosowanych do preferencji graczy z różnych rynków, z wyraźnym naciskiem na rozwiązania cyfrowe (portfele elektroniczne, portfele mobilne, kryptowaluty) oraz mniejszy udział metod typowo krajowych, charakterystycznych dla poszczególnych państw. Ogólne dostępne kategorie:
- Karty płatnicze: karty Visa i Mastercard w wersji debetowej, kredytowej i przedpłaconej, z obowiązkową integracją 3D Secure zgodnie z wymogami PSD2 SCA.
- Przelew bankowy: standardowy przelew SEPA oraz, jeśli jest dostępny, przelew SEPA Instant.
- Międzynarodowe portfele elektroniczne: Skrill, Neteller, MuchBetter, Jeton, MiFinity, eZeeWallet, SticPay oraz inne globalne portfele cyfrowe.
- Karty przedpłacone: Paysafecard, Neosurf, Flexepin, CashtoCode – do anonimowych wpłat bez ujawniania danych bankowych.
- Natychmiastowe przelewy bankowe: Rapid Transfer, Trustly, o ile obsługuje je bank użytkownika.
- Kryptowaluty: Bitcoin (BTC), Ethereum (ETH), Litecoin (LTC), Tether (USDT w wielu sieciach), Ripple (XRP), Bitcoin Cash (BCH), Dai.
- Portfele mobilne: Apple Pay i Google Pay – zyskują na popularności, ale nie zawsze są dostępne w zależności od aktualizacji platformy.
Główną obsługiwana walutą jest euro (EUR), z automatyczną konwersją dla graczy korzystających z kart lub portfeli w innych walutach (zazwyczaj stosowany jest kurs dnia z ewentualną marżą od 2 do 4% na koszt użytkownika).
Francuskie karty bankowe: kompatybilność i typowe ograniczenia na Wazamba
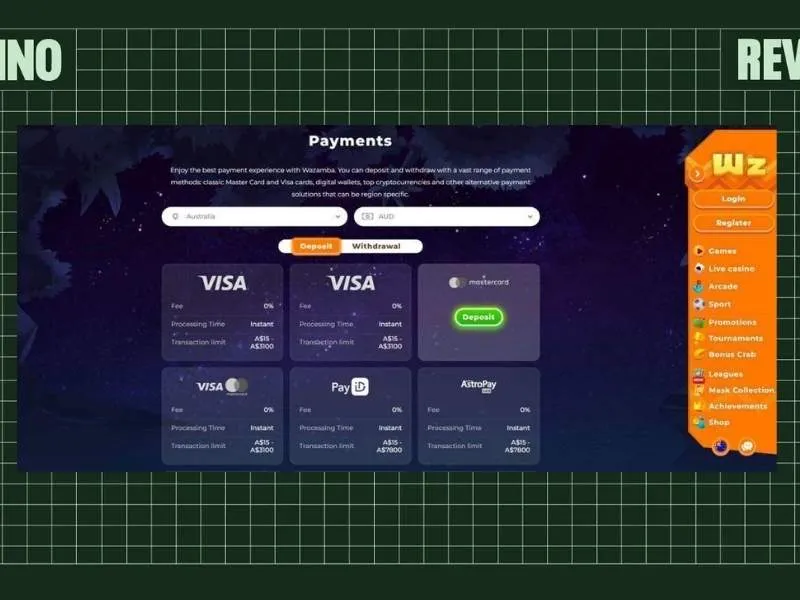
Karty Visa i Mastercard są najbardziej powszechną metodą płatności na Wazamba, ale korzystanie z nich we Francji wiąże się z pewnymi specyficznymi kwestiami, o których warto wiedzieć przed dokonaniem pierwszej wpłaty.
Karty tradycyjnych banków francuskich
Karty wydane przez BNP Paribas, Société Générale, Crédit Agricole, LCL, La Banque Postale, Crédit Mutuel, Caisse d’Épargne oraz Banque Populaire teoretycznie działają w sieciach Visa i Mastercard obsługiwanych przez serwis Wazamba. W praktyce wiele z tych instytucji bankowych stosuje proaktywne blokady transakcji na rzecz operatorów gier hazardowych nieposiadających zezwolenia ANJ, wykorzystując kod MCC (Merchant Category Code) 7995 powiązany z nieuregulowanym rynkiem hazardowym we Francji.
Typowe scenariusze, z którymi można się spotkać:
- Ciche zablokowanie — transakcja jest po prostu odrzucana bez wyraźnego powiadomienia, a użytkownik otrzymuje ogólny komunikat „transakcja odrzucona” bez podania rzeczywistego powodu.
- Blokada z powiadomieniem — bank wysyła SMS-a lub powiadomienie push z prośbą o wyraźne potwierdzenie operacji, z możliwością ręcznego odblokowania.
- Stała blokada kategoryczna — niektóre banki (w szczególności Banque Postale) stosują strukturalną blokadę kategorii gier hazardowych nieobjętych licencją ANJ, której klient nie może wyłączyć.
- Ostrzeżenie o oszustwie — pierwsza wpłata na konto w serwisie Wazamba może spowodować telefoniczną weryfikację przez bank, połączoną z pytaniem o zasadność transakcji.
Alternatywy w przypadku odrzucenia karty głównej
Jeśli karta z Twojego głównego banku jest zablokowana w serwisie Wazamba, przed rezygnacją z wpłaty kartą masz do wyboru kilka opcji:
- Skontaktuj się z obsługą klienta banku, aby sprawdzić, czy blokada ma charakter doraźny (możliwy do zniesienia w poszczególnych przypadkach), czy strukturalny.
- Skorzystaj z karty przedpłaconej, która nie jest powiązana z tradycyjnym kontem bankowym (np. Compte Nickel, Sogexia i inne).
- Skorzystaj z usług europejskiego neobanku (zobacz odpowiednią sekcję), który często wykazuje większą elastyczność.
- Skorzystaj z międzynarodowego portfela elektronicznego jako pośrednika między główną kartą a serwisem Wazamba.
- Rozważyć wykorzystanie kryptowalut, które całkowicie omijają system bankowy.
Europejskie neobanki: elastyczna alternatywa dla tradycyjnych banków
Neobanki powstałe po 2015 roku (Revolut, N26, Wise, Boursorama Banque, Fortuneo, Hello Bank!, Ma French Bank, Nickel) są historycznie bardziej tolerancyjne wobec transakcji związanych z hazardem niż tradycyjne francuskie banki. Ich architektura techniczna i polityka handlowa stawiają na elastyczność zamiast na strukturalne ograniczenia związane z kategoriami.
Typowe podejście poszczególnych neobanków
- Revolut — od dawna jeden z najbardziej liberalnych podmiotów w zakresie międzynarodowych transakcji związanych z hazardem, z wyraźnie oznaczoną w aplikacji kategorią „Gambling” oraz możliwością blokowania/odblokowywania przez samego użytkownika. Niektóre funkcje VIP wymagają wyraźnego odblokowania.
- N26 — ogólna tolerancja, ale z parametrami kontroli wydatków, które użytkownik może sam skonfigurować. Zgłaszane są sporadyczne blokady niektórych powtarzających się transakcji.
- Wise (dawniej TransferWise) — bardziej nastawiony na przelewy międzynarodowe niż na prowadzenie rachunku bieżącego, ale karta Wise zazwyczaj dobrze sprawdza się przy wpłatach do kasyn.
- Boursorama Banque — bank internetowy należący do grupy Société Générale, którego polityka jest zgodna z polityką banku macierzystego, ale czasami jest bardziej restrykcyjna w odniesieniu do transakcji związanych z hazardem.
- Fortuneo — bank internetowy należący do grupy Crédit Mutuel Arkéa, którego polityka jest podobna do polityki banku macierzystego.
- Ma French Bank — cyfrowa spółka zależna La Banque Postale, przejmująca restrykcyjne zasady firmy macierzystej dotyczące hazardu nieobjętego licencją ANJ.
- Nickel — konto dostępne bez wymogów dotyczących dochodów, otwierane w punktach sprzedaży wyrobów tytoniowych, z tolerancją zmienną w zależności od zmian w polityce.
Kwestia wymagająca szczególnej uwagi w przypadku wszystkich neobanków
Polityki neobanków regularnie ulegają zmianom w zależności od presji regulacyjnej oraz wewnętrznych aktualizacji systemów przeciwdziałania oszustwom. Konto, które dziś akceptuje wpłaty z serwisu Wazamba, jutro może je zablokować i odwrotnie. Nie ma stałej gwarancji — najlepszym rozwiązaniem jest przetestowanie konta za pomocą niewielkiej wpłaty początkowej przed zdeponowaniem większych kwot oraz sprawdzenie w aplikacji kategorii wydatków, na które konto pozwala.
Międzynarodowe portfele elektroniczne: Skrill, Neteller, MuchBetter, Jeton – porównanie
Portfele elektroniczne stanowią warstwę pośredniczącą między głównym źródłem środków (kontem bankowym lub kartą) a operatorem. Zaleta operacyjna: operator nigdy nie widzi danych dotyczących głównego źródła, co zmniejsza bezpośrednią ekspozycję bankową i upraszcza zarządzanie wieloma operatorami.
| Charakterystyka | Skrill | Neteller | MuchBetter | Jeton |
|---|---|---|---|---|
| Rok założenia | 2001 (dawniej Moneybookers) | 1999 | 2016 | 2019 |
| Siedziba | Wielka Brytania (Paysafe Group) | Wielka Brytania (Paysafe Group) | Wielka Brytania | Estonia |
| Kompatybilność z Wazamba | Szeroki | Szeroki | Rosnąca | Rosnąca |
| Typowa minimalna wpłata | 10 € | 10 € | 10 € | 10 € |
| Kredyt z wpłaty | Natychmiastowy | Natychmiast | Natychmiast | Natychmiast |
| Typowy czas wypłaty | 2–12 godzin | 0–24 godzin | 2–24 godziny | Zmienna, często 24 godziny |
| Prowizja za wpłatę | 0% środków w portfelu kasyna | 0% środków w portfelu kasyna | 0% | 0% |
| Prowizja za wypłatę na konto bankowe | Stała opłata w wysokości 5,50 € (0% od poziomu VIP Silver) | 1,9% (0% od poziomu VIP) | 0–2% w zależności od planu | Zmienna w zależności od kwoty wypłaty |
| Karta fizyczna | Karta przedpłacona Skrill Mastercard | Net+ Mastercard | Karta fizyczna MuchBetter | Niedostępne |
| Program VIP | Silver, Gold, Diamond | Knect (od poziomu Bronze do Diamond) | Punkty lojalnościowe | Program dla nowych graczy |
| Zgodność z bonusami Wazamba | ❌ Wykluczony z bonusu powitalnego | ❌ Wykluczony z bonusu powitalnego | ✅ Zgodne | ✅ Kwalifikuje się |
Pułapka portfeli elektronicznych wykluczonych z bonusu
Ważna informacja: Skrill i Neteller są wykluczone z bonusu powitalnego Wazamba. Dokonanie pierwszej wpłaty za pomocą jednego z tych portfeli powoduje definitywną utratę prawa do pakietu, bez możliwości odzyskania go za pośrednictwem obsługi klienta. Nie jest to środek charakterystyczny wyłącznie dla Wazamba, lecz powszechna praktyka w branży, wynikająca z odnotowanych w przeszłości nadużyć (wielokrotne konta, arbitraż bonusowy) związanych z tymi dwoma portfelami elektronicznymi. Jeśli planujesz korzystać ze Skrill lub Neteller jako głównej metody płatności, aktywacja bonusu nie ma sensu — wybierz opcję „bez bonusu” podczas rejestracji lub skorzystaj z innej metody przy pierwszej wpłacie.
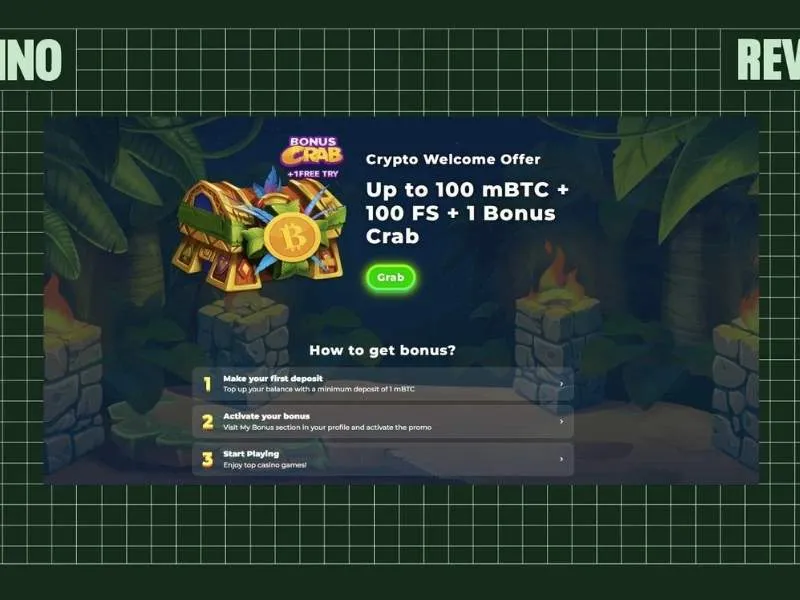
Z kolei MuchBetter i Jeton są kompatybilne z bonusami, co czyni je atrakcyjnymi dla graczy, którzy pragną elastyczności portfeli elektronicznych, nie rezygnując jednocześnie z pakietu powitalnego o wartości 500 € + 200 darmowych spinów + Bonus Crab.
Karty przedpłacone: Paysafecard, Neosurf, Flexepin, CashtoCode
Karty przedpłacone stanowią odrębną kategorię metod płatności, charakteryzującą się dwiema głównymi zaletami: całkowitą anonimowością w stosunku do konta bankowego oraz ścisłą kontrolą budżetu (nie można wydać więcej niż wynosi wartość karty). Główny kompromis: nie umożliwiają one wypłat, więc użytkownik musi skonfigurować alternatywną metodę odbioru ewentualnych wygranych.
Paysafecard
Najpopularniejszy kupon przedpłacony w Europie. Sposób działania: kup w sklepie z wyrobami tytoniowymi, kiosku lub autoryzowanym punkcie sprzedaży (lista sprzedawców znajduje się na stronie www.paysafecard.com) kupon z 16-cyfrowym kodem PIN o wybranej wartości (10 €, 25 €, 50 €, 100 €). Kod należy wprowadzić bezpośrednio w interfejsie wpłat serwisu Wazamba.
Neosurf
Europejska alternatywa dla Paysafecard, dostępna również w francuskich sklepach tytoniowych i niektórych punktach sprzedaży. Działa na podobnej zasadzie – kod PIN należy wprowadzić w interfejsie wpłat.
Flexepin
Karta przedpłacona mniej znana we Francji niż Paysafecard i Neosurf, ale dostępna w katalogu Wazamba i działająca na identycznej zasadzie. Dostępna w różnych nominałach.
CashtoCode
Karta hybrydowa, która umożliwia dokonywanie płatności gotówką w punktach sprzedaży w celu zasilenia konta cyfrowego. Przydatna dla osób, które chcą całkowicie oddzielić grę od swojego konta bankowego.
Porównanie voucherów
- Anonimowość: na czele znajdują się Paysafecard i Neosurf, zakup możliwy za gotówkę.
- Powszechność: Paysafecard zdecydowanie dominuje we Francji (najwięcej punktów sprzedaży), Neosurf na drugim miejscu, Flexepin w mniejszym zakresie.
- Maksymalna wartość: 100 € za pojedynczy kupon (w niektórych krajach 250 €), możliwość łączenia kilku kuponów w celu dokonania większych wpłat.
- Wypłaty: ❌ nieobsługiwane we wszystkich przypadkach — należy skonfigurować alternatywną metodę (przelew SEPA, karta, portfel elektroniczny, kryptowaluty) do wypłat.
Przelewy bankowe SEPA: klasyczne i natychmiastowe
Przelew bankowy pozostaje jedną z najbezpieczniejszych metod obsługi transakcji o wysokich kwotach, zarówno przy wpłatach, jak i wypłatach z serwisu Wazamba. Jest to opcja preferowana przez osoby, które cenią sobie pełną identyfikowalność transakcji i nie mają ograniczeń związanych z koniecznością natychmiastowej realizacji.
Standardowy przelew SEPA
- Czas realizacji wpłaty: od 1 do 3 dni roboczych do zaksięgowania środków na koncie gracza.
- Czas realizacji wypłaty: od 3 do 5 dni roboczych do zaksięgowania środków na koncie bankowym.
- Opłaty operatora: zazwyczaj 0%.
- Opłaty bankowe: zmienne, od 0 do 5 € w zależności od instytucji i rodzaju konta.
- Kwoty: brak konkretnego limitu powyżej limitów KYC dla danego konta.
Przelew SEPA Instant
SEPA Instant Credit Transfer (SCT Inst) umożliwia zaksięgowanie środków w mniej niż 10 sekund dla kwot do 100 000 €. Dostępność zależy zarówno od banku wysyłającego (użytkownika), jak i od banku odbiorczego (operatora). Jeśli oba banki uczestniczą w usłudze SCT Inst, transakcja przebiega podobnie jak przelew natychmiastowy. We Francji większość nowoczesnych banków (tradycyjnych i neobanków) przystąpiła do tego systemu od 2023–2024 r.
Szczególne uwagi dotyczące Francji
Przelewy bankowe z lub do serwisu Wazamba mogą podlegać kontroli w ramach procedur przeciwdziałania praniu pieniędzy stosowanych przez francuskie banki. Powtarzające się lub znaczne kwotowo przelewy na rzecz operatorów nieposiadających zezwolenia ANJ mogą spowodować dodatkowe kontrole, a w niektórych przypadkach nawet prewencyjne blokady. Nie jest to sytuacja powszechna, ale należy to wziąć pod uwagę przed wyborem tej metody w przypadku dużych kwot.
Kryptowaluty w serwisie Wazamba: strukturalna przewaga segmentu offshore
Jedną z wyróżniających zalet serwisu Wazamba w porównaniu z operatorami posiadającymi francuską licencję ANJ jest natywna obsługa głównych kryptowalut. Francuscy operatorzy posiadający licencję ANJ (zakłady sportowe, wyścigi konne, poker) nie akceptują kryptowalut ze względu na politykę regulacyjną; Wazamba, działająca na podstawie licencji z Curaçao, ma swobodę operacyjną w zakresie włączenia tego kanału płatności.
Obsługiwane kryptowaluty
- Bitcoin (BTC): najbardziej znana kryptowaluta, transakcje w sieci głównej Bitcoin trwają od 10 do 60 minut; za pośrednictwem Lightning Network trwają kilka sekund, o ile jest dostępna.
- Ethereum (ETH): transakcje w sieci głównej trwają od 12 do 60 sekund, a w warstwie 2 (Arbitrum, Base, Polygon) są niemal natychmiastowe.
- Litecoin (LTC): transakcje trwają od 2 do 5 minut, niskie opłaty; idealna jako szybsza alternatywa dla Bitcoina.
- Tether (USDT): stablecoin powiązany z dolarem amerykańskim, dostępny w sieciach TRC-20 (minimalna opłata), ERC-20, BEP-20 i Solana.
- Ripple (XRP): duża prędkość i niskie opłaty, nadaje się do częstych przelewów.
- Bitcoin Cash (BCH): fork Bitcoina z szybszymi potwierdzeniami i niższymi opłatami.
- Dai: zdecentralizowany stablecoin powiązany z dolarem, etyczna alternatywa dla scentralizowanych stablecoinów.
Zalety kryptowalut
- Szybkie transakcje (w ciągu kilku sekund w przypadku Layer 2 lub TRC-20, w ciągu kilku minut w sieci głównej Bitcoin).
- Niskie opłaty, zwłaszcza w sieciach alternatywnych, takich jak Litecoin, USDT-TRC20 czy Layer 2 Ethereum.
- Brak pośrednictwa bankowego: transakcja nie przechodzi przez krajowe systemy bankowe, co pozwala uniknąć potencjalnych blokad ze strony francuskich banków.
- Maksymalna swoboda w zakresie kwot: od mikrowpłat po znaczne transakcje bez ograniczeń bankowych.
Kwestie podatkowe dla graczy z Francji
Francuskie przepisy traktują kryptowaluty jako aktywa cyfrowe dla celów podatkowych. Transakcje z wykorzystaniem kryptowalut (w tym wymiana EUR na kryptowaluty i odwrotnie) mogą generować zdarzenia o znaczeniu podatkowym, które należy zgłaszać do Dyrekcji Generalnej Finansów Publicznych (DGFiP). Europejska dyrektywa DAC8, obowiązująca od 2026 r., rozszerza możliwości śledzenia transakcji kryptowalutowych przez organy podatkowe. W przypadku znacznych wolumenów zdecydowanie zaleca się skorzystanie z pomocy wyspecjalizowanego biegłego rewidenta.
Tabela podsumowująca: terminy, prowizje i limity według metod
| Metoda | Min. kwota wpłaty | Wpłata | Czas realizacji wypłaty | Typowe opłaty | Dostępne do wypłaty |
|---|---|---|---|---|---|
| Karty debetowe Visa/Mastercard | 10–20 € | Natychmiast | 1–3 dni robocze | 0% opłaty operatora, 0% standardowej opłaty bankowej | Tak |
| Standardowy przelew SEPA | 20–50 € | 1–3 dni robocze | 3–5 dni roboczych | 0% opłata operatora, opłata bankowa zmienna | Tak |
| SEPA Instant | 20–50 € | Mniej niż 10 sekund | Natychmiastowo (jeśli obsługiwane) | Zależy od banku | Tak (w zależności od banku) |
| Skrill | 10 € | Natychmiast | 2–12 godzin | 0% opłaty operatora; 5,50 € przy wypłacie na konto bankowe | Tak (❌ z wyłączeniem bonusów) |
| Neteller | 10 € | Natychmiast | 0–24 godziny | 0% opłata operatora; 1,9% przy wypłacie na konto bankowe | Tak (❌ z wyłączeniem bonusów) |
| MuchBetter | 10 € | Natychmiast | 2–24 godziny | 0% opłaty operatora | Tak |
| Żeton | 10 € | Natychmiast | 24 godziny | Zależy od rodzaju wypłaty | Tak |
| Paysafecard | 10 € | Natychmiast | N/A | 0% opłaty operatora | Nie |
| Neosurf | 10 € | Natychmiastowa | N/A | 0% opłata operatora | Nie |
| Rapid Transfer / Trustly | 10–20 € | Natychmiastowy | Zmienna | 0% opłaty operatora | W zależności od dostępności |
| Bitcoin (BTC) | Równowartość 10–20 € | 10–60 min (sieć główna) | 10–60 min (sieć główna) | 0% prowizja operatora, opłata sieciowa | Tak |
| Ethereum (ETH) | Równowartość 10–20 € | 12–60 sekund | 12–60 sekund | 0% prowizji operatora, zmienna opłata za gaz | Tak |
| USDT (TRC-20) | Równowartość 10–20 € | 3–10 sekund | 3–10 sekund | ~1 USDT opłaty sieciowej | Tak |
| Litecoin (LTC) | Równowartość 10–20 € | 2–5 minut | 2–5 minut | 0% prowizji operatora, minimalna opłata | Tak |
Blokady bankowe: dlaczego się pojawiają i jak je rozwiązać we Francji
Problem z blokadami bankowymi jest prawdopodobnie najczęstszym punktem spornym dla francuskich graczy korzystających z serwisu Wazamba. Zrozumienie jego przyczyny pozwala lepiej zorientować się w dostępnych rozwiązaniach.
Dlaczego francuskie banki blokują transakcje
Francuskie banki stosują wewnętrzne protokoły przeciwdziałania praniu pieniędzy (AML), które identyfikują transakcje kierowane do operatorów nieposiadających zezwolenia ANJ na podstawie kodu MCC 7995. Powody są następujące:
- Ochronę regulacyjną banku — uniknięcie potencjalnych sankcji za ułatwianie transakcji na rzecz operatorów niepodlegających regulacjom.
- Ochrona klienta — prewencyjne blokowanie ogranicza ryzyko straty dla klienta, który nie korzysta z francuskiej ochrony regulacyjnej.
- Polityka handlowa — niektóre banki w swojej strategii ryzyka wyraźnie opowiadają się za podejściem „bez hazardu”.
- Zgodność z europejskimi dyrektywami dotyczącymi identyfikowalności przepływów finansowych do obszarów niepodlegających regulacjom.
Typowe sytuacje i rozwiązania
- Zablokowanie pojedynczej transakcji z powiadomieniem klienta. Często można to rozwiązać, potwierdzając operację za pośrednictwem aplikacji lub kontaktując się z bankiem.
- Prewencyjne zablokowanie kategorii „hazard”, skonfigurowane domyślnie w niektórych instytucjach. Wymaga wyraźnego odblokowania przez klienta za pośrednictwem działu obsługi klienta.
- Prośba o dodatkową dokumentację w celu potwierdzenia charakteru transakcji, zazwyczaj w przypadku znacznych kwot.
- Zakończenie współpracy w skrajnych przypadkach powtarzających się przelewów na rzecz operatorów nieposiadających licencji ANJ (rzadkie, ale odnotowane).
Jak zmniejszyć ryzyko blokad
- W przypadku Wazamba lepiej korzystaj z portfeli elektronicznych lub kryptowalut: zapewniają one dodatkowy poziom abstrakcji między francuskim bankiem a operatorem offshore.
- Rozważ korzystanie z europejskich neobanków (Revolut, N26, Wise), które zazwyczaj są bardziej tolerancyjne wobec przelewów związanych z hazardem.
- Skontaktuj się z bankiem z wyprzedzeniem, aby sprawdzić konkretne zasady dotyczące przelewów na rzecz operatorów posiadających zagraniczną licencję.
- Unikaj kwot odbiegających od Twojego zwyczajowego profilu: transakcje o nietypowej wartości automatycznie uruchamiają mechanizmy kontroli antyfraudowej.
- Zachowaj dokumentację wszystkich transakcji, aby móc szybko odpowiedzieć na ewentualne zapytania ze strony banku.
Weryfikacja KYC i zasada „same-method”
Niezależnie od wybranej metody, Wazamba stosuje zasadę „samej metody” w przypadku wypłat: wygrane są wypłacane za pośrednictwem kanału użytego do wpłaty, o ile to możliwe. Zasada ta wynika z międzynarodowych przepisów dotyczących przeciwdziałania praniu pieniędzy i ma na celu zapobieganie praniu pieniędzy poprzez zmianę metod płatności.
Praktyczne zastosowanie
- Wpłata kartą Visa → wypłata na tę samą kartę za pośrednictwem Visa Direct lub równoważnego przelewu SEPA.
- Wpłata za pośrednictwem serwisu Skrill → wypłata na to samo konto Skrill.
- Wpłata za pomocą Bitcoin → wypłata na adres Bitcoin (zazwyczaj ten sam).
- Wpłata za pomocą przedpłaconego vouchera (Paysafecard, Neosurf) → wypłata za pośrednictwem alternatywnego kanału (zazwyczaj przelew SEPA), ponieważ vouchery nie umożliwiają otrzymywania środków.
Wymagana zgodność nazwiska
Nazwisko podane na środku płatniczym musi dokładnie odpowiadać nazwiskowi posiadacza konta Wazamba. Jest to bezwzględny wymóg wynikający z przepisów dotyczących przeciwdziałania praniu brudnych pieniędzy. Korzystanie z metod płatności na nazwisko osób trzecich (nawet członków rodziny lub partnera) skutkuje trwałym zablokowaniem konta w kasynie oraz potencjalną konfiskatą znajdujących się na nim środków, co wiąże się z długotrwałymi procedurami odzyskiwania środków, które nie zawsze kończą się pomyślnie.
Opodatkowanie przepływów finansowych do serwisu Wazamba z Francji
Kwestia opodatkowania płatności na rzecz Wazamba zasługuje na jasne wyjaśnienie, ponieważ jest często źle rozumiana. Należy wziąć pod uwagę trzy odrębne aspekty:
Opodatkowanie wygranych
Stanowisko francuskich organów podatkowych w sprawie wygranych z legalnych gier losowych jest zasadniczo takie, że nie podlegają one opodatkowaniu podatkiem dochodowym, o ile wynikają wyłącznie z przypadku, w przeciwieństwie do wygranych pochodzących z regularnej działalności, która mogłaby zostać przekwalifikowana jako działalność zawodowa. W przypadku graczy okazjonalnych zasadniczo nie ma obowiązku zgłaszania jednorazowych wygranych.
Śledzenie przepływów finansowych przez TRACFIN
Przepływy finansowe na i z zagranicznych kont hazardowych są śledzone za pośrednictwem systemów przeciwdziałania praniu pieniędzy (TRACFIN, francuska służba wywiadu finansowego podlegająca Ministerstwu Gospodarki) powyżej określonych progów. Powtarzające się transakcje lub transakcje o znacznej wartości mogą skutkować kontrolami administracyjnymi, niezależnie od ich charakteru (hazard lub inne).
Zgłaszanie rachunków prowadzonych za granicą
Konta posiadane za granicą (w tym niektóre portfele elektroniczne, takie jak Skrill, Neteller, MuchBetter oraz konta kryptowalutowe związane z hazardem) należy co do zasady zgłaszać do urzędu skarbowego za pomocą formularza 3916-3916bis dołączonego do rocznego zeznania podatkowego, niezależnie od ich salda. Jest to formalny obowiązek, którego naruszenie może skutkować nałożeniem grzywien ryczałtowych (zazwyczaj 1 500 € za każde niezgłoszone konto, do 10 000 € w przypadku kont znajdujących się w niektórych państwach).
Zalecenie praktyczne
W przypadku znacznych kwot lub w razie wątpliwości zdecydowanie zaleca się skonsultowanie się z księgowym lub prawnikiem specjalizującym się w prawie podatkowym, znającym branżę hazardową. Niniejszy akapit ma charakter wyłącznie informacyjny i w żadnym wypadku nie zastępuje indywidualnej porady podatkowej.
Porównanie płatności Wazamba z operatorami posiadającymi francuską licencję ANJ
| Element systemu płatności | Kasyno Wazamba (Curaçao) | Operatorzy posiadający licencję ANJ (zakłady sportowe, wyścigi konne, poker) |
|---|---|---|
| Karty Visa / Mastercard | Obsługiwane, ale istnieje ryzyko blokady (kod MCC 7995) | Obsługiwane bez blokad kategorialnych |
| Przelew SEPA | Obsługiwane z możliwością monitorowania w ramach przepisów AML | W pełni obsługiwane bez żadnych utrudnień |
| PayPal | Zgodność różni się w zależności od okresu | Obsługiwane przez większość głównych serwisów (Winamax, Betclic) |
| Skrill / Neteller | Szeroka kompatybilność (❌ wykluczone z bonusu) | Obsługiwane (czasami również wykluczone z bonusów) |
| MuchBetter / Jeton | Obsługiwane (✅ kompatybilne z bonusami) | Rzadko dostępne |
| Paysafecard / Neosurf | Obsługiwane (tylko wpłaty) | Obsługiwane (tylko wpłaty) |
| Apple Pay / Google Pay | Dostępne w zależności od aktualizacji | Obsługiwane przez nowoczesnych operatorów |
| Kryptowaluty | W pełni obsługiwane (BTC, ETH, USDT, LTC, XRP, BCH, Dai) | ❌ Niedozwolone przez przepisy ANJ |
| Podatek potrącany u źródła | Nie ma zastosowania (obowiązek zgłoszenia spoczywa na graczu) | Specyficzny system w zależności od sektora |
| Ryzyko prewencyjnych blokad bankowych | Znaczące | Brak |
| Środki odwoławcze w przypadku sporu dotyczącego płatności | Obsługa klienta Wazamba, organ regulacyjny z Curaçao (mało skuteczny) | Rzecznik ANJ (skuteczna droga odwoławcza) |
| Zastosowanie do gier kasynowych online | Tak (ponad 5 000 gier) | Nie ma zastosowania (kasyno online nie jest zalegalizowane) |
Bezpieczeństwo płatności w Wazamba: SSL, 3D Secure i PSD2
Niezależnie od wybranej metody Wazamba stosuje standardowe protokoły bezpieczeństwa obowiązujące w branży. Główne elementy:
- 256-bitowe szyfrowanie SSL/TLS całej komunikacji między urządzeniem użytkownika a platformą.
- Obowiązkowa autoryzacja 3D Secure 2.0 dla transakcji kartowych, zgodnie z europejską dyrektywą PSD2 SCA (Strong Customer Authentication).
- Tokenizacja DPAN (Device Primary Account Number) dla Apple Pay i Google Pay.
- Ciągłe monitorowanie pod kątem oszustw w przypadku podejrzanych transakcji, z automatycznym blokowaniem i ręczną weryfikacją.
- Standard PCI DSS w zakresie zarządzania danymi kart.
- Księgowe oddzielenie środków graczy od kapitału operacyjnego firmy.
Podwójne uwierzytelnianie za pomocą 3D Secure
3D Secure 2.0 (Visa Secure i Mastercard Identity Check) to protokół wzmocnionego uwierzytelniania wymagany przez europejską dyrektywę PSD2 w ramach silnego uwierzytelniania klienta (SCA). Jest on obowiązkowy dla wszystkich transakcji płatniczych online w Europejskim Obszarze Gospodarczym, nie tylko na platformie Wazamba. Typowa procedura: po potwierdzeniu płatności platforma przekierowuje użytkownika do systemu banku wydającego kartę, który wymaga uwierzytelnienia za pomocą danych biometrycznych (Face ID, odcisk palca), powiadomienia push w aplikacji bankowej lub kodu OTP wysłanego SMS-em.
Praktyczne porady dotyczące zarządzania wpłatami i wypłatami na Wazamba
- Zakończ weryfikację KYC już podczas rejestracji, a nie dopiero przy pierwszej wypłacie. Unikniesz w ten sposób kilkudniowych lub kilkutygodniowych opóźnień przy wypłacie środków.
- Jeśli preferujesz płatności kartą, sprawdź z wyprzedzeniem jej kompatybilność, dokonując niewielkiej wpłaty testowej. W razie odmowy przygotuj metodę alternatywną.
- Rozważ korzystanie z portfeli elektronicznych kompatybilnych z bonusami (MuchBetter, Jeton), jeśli chcesz ograniczyć narażenie francuskiej karty bankowej, nie rezygnując przy tym z pakietu powitalnego.
- W przypadku dużych kwot wybieraj SEPA Instant (tam, gdzie jest obsługiwane) lub kryptowaluty w szybkich sieciach (USDT-TRC20, Ethereum L2).
- Zawsze sprawdzaj, czy dana metoda jest zgodna z bonusami: Skrill i Neteller są wykluczone z bonusu powitalnego Wazamba.
- Wpłacaj i wypłacaj środki za pomocą tego samego kanału, aby zachować zgodność z przepisami dotyczącymi przeciwdziałania praniu pieniędzy i uniknąć blokad.
- Skontaktuj się z bankiem z wyprzedzeniem, aby sprawdzić zasady dotyczące transakcji związanych z hazardem na rzecz operatorów posiadających zagraniczną licencję.
- Rozważ skorzystanie z europejskich neobanków (Revolut, N26, Wise), aby uzyskać większą elastyczność w zakresie płatności międzynarodowych.
- W przypadku kryptowalut należy zwrócić szczególną uwagę na wybór sieci: wysłanie transakcji w niewłaściwej sieci skutkuje nieodwracalną utratą środków.
- Rejestruj wszystkie transakcje na potrzeby zeznania podatkowego, co ma szczególne znaczenie w związku z rozporządzeniem DAC8 obowiązującym od 2026 r. w odniesieniu do kryptowalut.
- Zgłaszaj rachunki prowadzone za granicą za pomocą formularza 3916-3916bis dołączonego do zeznania podatkowego (formalny obowiązek niezależny od salda).
- Rozważ alternatywę zatwierdzoną przez ANJ, jeśli zależy Ci na pełnej kompatybilności z francuskimi bankami i kompleksowej ochronie regulacyjnej — pamiętaj jednak, że ta alternatywa jest dostępna wyłącznie w przypadku zakładów sportowych, wyścigów konnych i pokera, a nie w przypadku gier kasynowych.
Najczęściej zadawane pytania dotyczące metod płatności w kasynie Wazamba
Czy Wazamba Casino akceptuje BLIK i Przelewy24 w 2026 roku?
Tak. BLIK jest w Wazamba metodą numer jeden dla polskich graczy – wpłaty i wypłaty realizowane są w PLN, natychmiast, bez prowizji po stronie kasyna i banku. Przelewy24 (P24) są równie dobrze zintegrowane i obsługują ponad 320 polskich banków. Obie metody są zgodne z bonusem powitalnym.
Jaka jest minimalna i maksymalna wpłata w Wazamba Casino?
Minimalna wpłata to zazwyczaj 40–50 PLN (dokładna kwota zależy od metody). Maksymalna wpłata jest limitowana głównie przez politykę Twojego banku i limity KYC konta – dla BLIK w praktyce do 20 000 PLN dziennie (po podniesieniu limitu w aplikacji banku), dla Przelewy24 i kart – zazwyczaj do 20 000 PLN, dla przelewów bankowych i krypto – bez twardego limitu operatora.
Czy mogę wpłacić i wypłacić środki w Wazamba w PLN?
Tak. Wazamba obsługuje PLN natywnie, obok EUR i USD. Wpłaty przez BLIK, Przelewy24, Revolut PL czy polski przelew krajowy są rozliczane bezpośrednio w złotówkach, bez kosztów przewalutowania. Jeśli używasz karty walutowej lub portfela w innej walucie, stosowany jest kurs dnia z marżą 2–4%.
Czy Wazamba jest legalna dla polskich graczy?
Wazamba nie posiada polskiej koncesji Ministerstwa Finansów – działa na licencji Curaçao Gaming Authority (8048/JAZ) wydanej dla Rabidi N.V. W polskim porządku prawnym nie jest to kasyno licencjonowane, ale polskie prawo penalizuje organizatora nielegalnej gry, a nie gracza. Uczestnictwo nie stanowi więc przestępstwa, jednak wygrane należy samodzielnie rozliczyć w rocznym zeznaniu podatkowym zgodnie z ustawą o PIT.
Czy Wazamba obsługuje kryptowaluty w 2026 roku?
Tak. Wazamba akceptuje BTC, ETH, LTC, USDT (w sieciach TRC-20, ERC-20, BEP-20 i Solana), XRP, BCH oraz Dai. Kryptowaluty to najszybszy i najbardziej prywatny sposób wpłat i wypłat – transakcje TRC-20 księgowane są w kilka sekund przy opłacie sieciowej ok. 1 USDT. Od 1 stycznia 2026 obowiązuje dyrektywa DAC8 rozszerzająca raportowanie transakcji krypto do organów podatkowych – warto prowadzić rejestr operacji.
Dlaczego moja karta z polskiego banku została odrzucona?
Najczęstszym powodem jest blokada transakcji z kodem MCC 7995 (hazard) wynikająca z wewnętrznej polityki antyfraudowej Twojego banku, który dostosowuje się do polskich regulacji Ministerstwa Finansów wobec operatorów offshore. Rozwiązania: kontakt z infolinią w celu jednorazowego odblokowania, użycie karty innego banku (szczególnie neobanku typu Revolut/N26), wybór polskiej metody natywnej (BLIK, P24) lub użycie krypto/e-portfela.