So tätigen Sie eine Einzahlung im Wazamba-Casino
Das Zahlungsökosystem des Wazamba Casinos im Jahr 2026 gehört zu den vielseitigsten im Offshore-Segment und unterscheidet sich strukturell erheblich von dem, was deutsche Spieler von GGL-lizenzierten Whitelist-Anbietern kennen: eine breite Palette internationaler Optionen (Visa/Mastercard, SEPA, Skrill, Neteller, MuchBetter, MiFinity, Jeton, Paysafecard, Neosurf, Flexepin, CashtoCode, Apple Pay, Google Pay) plus vollständige Krypto-Integration (Bitcoin, Ethereum, USDT-TRC20 und weitere Netzwerke, Litecoin, XRP, Bitcoin Cash, Dai) – eine Kombination, die unter GGL-Regulierung in Deutschland gemäß Glücksspielstaatsvertrag 2021 (GlüStV 2021) so nicht zulässig ist. Betrieben von Rabidi N.V. seit 2019 unter der historischen Curaçao-Lizenz 8048/JAZ und seit Ende 2025 unter der aktuellen Anjouan-Lizenz ALSI 202411077, bietet Wazamba deutschen Spielern damit einerseits maximale Flexibilität, andererseits aber praktische Herausforderungen: klassische deutsche Zahlungskanäle (Giropay, Sofortüberweisung, PayPal, Karten von Sparkasse, Volksbank, Deutscher Bank, Commerzbank, Postbank, ING-DiBa) werden häufig auf Autorisierungsebene oder über den MCC-Code 7995 blockiert, weil die deutsche Bankcompliance seit dem GlüStV 2021 die Zusammenarbeit mit Nicht-Whitelist-Anbietern spürbar eingeschränkt hat.
Willkommensbonus für Spieler im Wazamba-Casino

Überblick über das Zahlungsökosystem im Wazamba Casino 2026 – Struktur und Kategorien
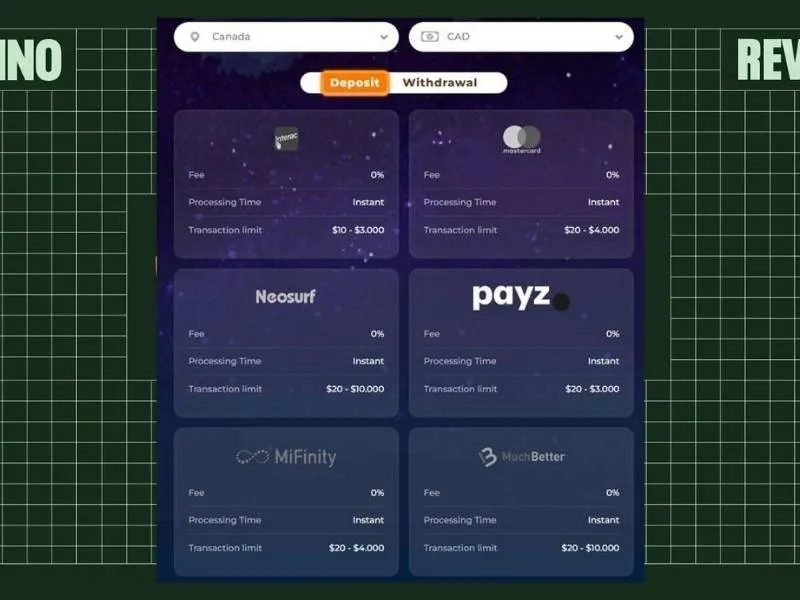
Die Strategie von Wazamba im Bereich der Zahlungsmethoden spiegelt die Positionierung des Betreibers im internationalen Offshore-Segment wider: eine breite Palette an Optionen, die auf die Vorlieben der Spieler aus verschiedenen Märkten zugeschnitten sind, mit einem deutlichen Schwerpunkt auf digitalen Lösungen (E-Wallets, mobile Wallets, Kryptowährungen) und einem geringeren Anteil an länderspezifischen Zahlungsmethoden. Allgemein verfügbare Kategorien 2026:
- Zahlungskarten: Visa- und Mastercard als Debit-, Kredit- und Prepaid-Karten, mit obligatorischer 3D-Secure-Integration gemäß den Anforderungen der PSD2-SCA.
- Banküberweisung: Standard-SEPA-Überweisung sowie, sofern verfügbar, SEPA-Sofortüberweisung (SCT Inst).
- Internationale E-Wallets: Skrill, Neteller, MuchBetter, Jeton, MiFinity, eZeeWallet, SticPay, Payz und weitere globale digitale Geldbörsen.
- Prepaid-Karten: Paysafecard, Neosurf, Flexepin, CashtoCode – für anonyme Einzahlungen ohne Angabe von Bankdaten.
- Sofortüberweisungen: Rapid Transfer, Trustly, sofern von der Bank des Nutzers unterstützt.
- Deutsche Zahlungsmethoden (mit Einschränkungen 2026): Giropay, Sofortüberweisung (Klarna Sofort), PayPal – Verfügbarkeit schwankend, häufig blockiert.
- Kryptowährungen: Bitcoin (BTC), Ethereum (ETH), Litecoin (LTC), Tether (USDT in vielen Netzwerken), Ripple (XRP), Bitcoin Cash (BCH), Dai, teilweise Dogecoin (DOGE).
- Mobile Wallets: Apple Pay und Google Pay – gewinnen an Beliebtheit, sind jedoch je nach Plattform-Update nicht immer verfügbar.
Die Hauptwährung ist der Euro (EUR), mit automatischer Umrechnung für Spieler, die Karten oder Wallets in anderen Währungen nutzen (in der Regel Tageskurs mit möglicher Marge von 2–4 % zu Lasten des Nutzers).
Deutsche Bankkarten bei Wazamba: Kompatibilität, Einschränkungen 2026
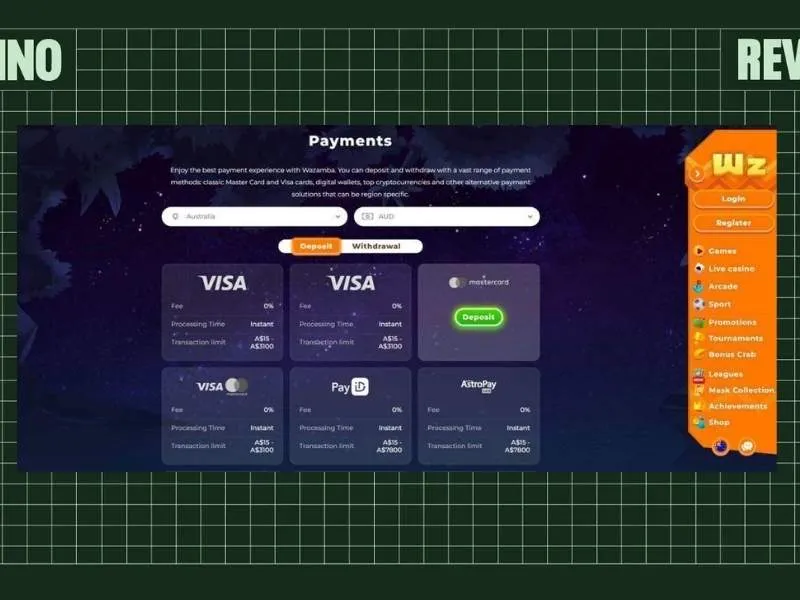
Visa- und Mastercard-Karten sind die gängigsten Zahlungsmethoden bei Wazamba, doch ihre Nutzung in Deutschland ist mit spezifischen Aspekten verbunden, die man vor der ersten Einzahlung kennen sollte.
Karten traditioneller deutscher Banken
Karten, die von Sparkassen (Sparkassen-Finanzgruppe), Volksbanken/Raiffeisenbanken, Deutscher Bank, Commerzbank, Postbank, ING-DiBa, DKB, Consorsbank, Comdirect, HypoVereinsbank (UniCredit), Targobank, Norisbank, BBBank oder 1822direkt ausgegeben werden, funktionieren theoretisch in den von Wazamba unterstützten Visa- und Mastercard-Netzwerken. In der Praxis blockieren viele dieser Bankinstitute jedoch proaktiv Transaktionen an Glücksspielanbieter ohne GGL-Konzession und Whitelist-Eintrag, indem sie den MCC-Code (Merchant Category Code) 7995 verwenden, der internationale mit dem nicht-lokal-regulierten Glücksspielmarkt in Verbindung gebracht wird.
Typische Szenarien, die auftreten können:
- Stille Sperrung – die Transaktion wird ohne ausdrückliche Benachrichtigung abgelehnt, der Nutzer erhält lediglich eine generische „Transaktion abgelehnt"-Meldung ohne konkreten Grund.
- Sperre mit Benachrichtigung – die Bank sendet eine SMS oder Push-Notification in der Banking-App (Sparkassen-App, Deutsche Bank Mobile, ING-DiBa-App, DKB-App, Postbank-App) mit der Aufforderung, den Vorgang ausdrücklich zu bestätigen; manuelle Freischaltung möglich.
- Dauerhafte kategorische Sperre – manche Banken (besonders Sparkassen, Volksbanken/Raiffeisenbanken und Postbank) wenden strukturelle Sperren für Glücksspielkategorien außerhalb der GGL-Whitelist an, die der Kunde nicht deaktivieren kann.
- Betrugswarnung – die erste Einzahlung auf ein Wazamba-Konto kann eine telefonische Prüfung durch die Bank auslösen, die die Legitimität der Transaktion abfragt.
- Nachträgliche Rückbuchung – in Einzelfällen können deutsche Banken bei nachträglicher Compliance-Prüfung bereits genehmigte Transaktionen zurückbuchen (Chargeback-Verfahren).
Risikokarte: MCC-7995-Sperren bei deutschen Banken (Stand 2026)
| Bank | Risiko der MCC-7995-Sperre | Praxis 2026 |
|---|---|---|
| Sparkassen (Sparkassen-Finanzgruppe) | Sehr hoch | Systemseitige Sperre, individuelle Freigabe kaum möglich |
| Volksbanken / Raiffeisenbanken | Sehr hoch | Strenge AML-Prüfung, ähnlich Sparkassen |
| Deutsche Bank | Hoch | Konsequente Blockade von Offshore-Casinos |
| Commerzbank | Hoch | Automatische Ablehnung, Aufhebung selten möglich |
| Postbank | Hoch | Standardablehnung von Nicht-GGL-Anbietern |
| ING-DiBa | Mittel bis hoch | Zunehmend restriktive Compliance |
| DKB | Mittel | Fallweise Entscheidung, oft blockiert |
| Consorsbank | Mittel | Manuelle Prüfung, häufig mit Rückfragen |
| Comdirect | Mittel | Analog Commerzbank (Tochter) |
| HypoVereinsbank (UniCredit) | Mittel | Konzernpolitik, variabel je Karte |
| Targobank | Mittel | Häufige Ablehnungen, inkonsistent |
| Norisbank | Mittel | Politik der Deutsche-Bank-Gruppe |
| BBBank | Mittel bis hoch | Genossenschaftliche Ausrichtung, restriktiv |
| 1822direkt | Hoch | Sparkassen-Tochter, restriktiv |
| N26 (EU) | Niedrig | Generell tolerant |
| Revolut (EU) | Sehr niedrig | Kategorie „Gambling" in der App aktivierbar |
| Bunq (EU) | Niedrig | Hohe Toleranz, flexible Kartenlimits |
| Wise (EU) | Niedrig | Praktisch für Krypto-Käufe und Umtausch |
Alternativen bei Ablehnung der Hauptkarte
Wenn Ihre Karte Ihrer deutschen Hauptbank auf der Wazamba-Plattform gesperrt ist, haben Sie mehrere Möglichkeiten, bevor Sie auf Kartenzahlungen ganz verzichten:
- Wenden Sie sich an den Kundenservice Ihrer Bank, um zu prüfen, ob es sich um eine vorübergehende Sperre (im Einzelfall aufhebbar) oder um eine dauerhafte kategorische Sperre handelt.
- Verwenden Sie eine Prepaid-Karte, die nicht mit einem klassischen Bankkonto verbunden ist.
- Nutzen Sie die Dienste einer europäischen Neobank (siehe entsprechenden Abschnitt) mit deutlich höherer Toleranz.
- Nutzen Sie eine internationale E-Wallet als Vermittler zwischen Ihrer Hauptkarte und Wazamba.
- Erwägen Sie den Einsatz von Kryptowährungen, die das Bankensystem vollständig umgehen.
- Kaufen Sie Paysafecard-Gutscheine an Verkaufsstellen (rund 25.000 in Deutschland: Aral, Shell, BP, Total, Jet, Star, Rewe, Kaufland, Real, Edeka, Netto, dm, Rossmann, Media Markt, Saturn).
Europäische Neobanken: Die flexible Alternative zu traditionellen deutschen Banken
Neobanken, die nach 2015 gegründet wurden (Revolut, N26, Wise, Bunq, C24, Openbank, Vivid Money) zeigen sich gegenüber Glücksspieltransaktionen historisch toleranter als klassische deutsche Banken. Ihre technische Architektur und Geschäftspolitik setzen auf Flexibilität statt auf strukturelle Kategorien-Einschränkungen.
Typische Vorgehensweise der einzelnen Neobanken
- Revolut – seit Langem einer der liberalsten Anbieter im Bereich internationaler Glücksspieltransaktionen, mit einer in der App deutlich gekennzeichneten Kategorie „Gambling", die vom Nutzer selbst sperr- bzw. freischaltbar ist. Einige VIP-Funktionen erfordern eine ausdrückliche Freischaltung. Deutsche Sitz-Zweigstelle: Frankfurt am Main mit litauischer Banklizenz für den europäischen Betrieb.
- N26 – deutsche Neobank mit Sitz in Berlin, BaFin-lizenziert. Allgemeine Toleranz, aber mit vom Nutzer konfigurierbaren Ausgabekontrollen. Es werden gelegentliche Sperren bestimmter wiederkehrender Transaktionen berichtet. Praktisch für deutsche Nutzer wegen deutscher IBAN.
- Wise (ehemals TransferWise) – eher auf internationale Überweisungen als auf Girokontoführung ausgerichtet; die Wise-Karte eignet sich meist gut für Casino-Einzahlungen, und die integrierte Multi-Währung-Wallet (EUR, USD, GBP) ist praktisch.
- Bunq – niederländische Neobank mit hoher Toleranz und flexiblen Kartenlimits, die der Nutzer in der App selbst konfigurieren kann. Beliebt bei Digital Nomads und internationalen Nutzern.
- C24 (comdirect Nachfolger) – deutsche Neobank mit BaFin-Lizenz, Politik ähnlich Comdirect/Commerzbank-Gruppe – tendenziell restriktiv.
- Openbank – Santander-Tochter mit europäischer Ausrichtung, tendenziell restriktive Politik der Muttergesellschaft.
- Vivid Money – deutsche Neobank mit litauischer Solaris-Bank-Infrastruktur, gemischte Erfahrungen bei Glücksspieltransaktionen.
Ein Punkt, der bei allen Neobanken besondere Aufmerksamkeit erfordert
Die Politik der Neobanken ändert sich regelmäßig in Abhängigkeit von regulatorischem Druck (BaFin-Vorgaben, EBA-Richtlinien) und internen Updates der Anti-Fraud-Systeme. Ein Konto, das heute Wazamba-Einzahlungen akzeptiert, kann sie morgen blockieren – und umgekehrt. Es gibt keine feste Garantie – am besten das Konto mit einer kleinen Test-Einzahlung prüfen, bevor größere Beträge eingezahlt werden, und in der App checken, welche Ausgabekategorien freigegeben sind. Bei Revolut ist die Kategorie „Gambling" explizit in den Kartensicherheits-Einstellungen aktivierbar/deaktivierbar.
Internationale E-Wallets bei Wazamba 2026: Skrill, Neteller, MuchBetter, MiFinity, Jeton im Vergleich
E-Wallets bilden eine Vermittlungsschicht zwischen der Hauptgeldquelle (Bankkonto oder Karte) und dem Anbieter. Operativer Vorteil: Wazamba hat nie Einblick in die Daten der Hauptzahlungsquelle, was das direkte Bankrisiko reduziert und die Verwaltung mehrerer Anbieter vereinfacht.
| Merkmale | Skrill | Neteller | MuchBetter | MiFinity | Jeton |
|---|---|---|---|---|---|
| Gründungsjahr | 2001 (ehemals Moneybookers) | 1999 | 2016 | 2013 | 2019 |
| Hauptsitz | Großbritannien (Paysafe Group) | Großbritannien (Paysafe Group) | Großbritannien | Irland (EU-Regulierung) | Estland |
| Kompatibilität mit Wazamba | Umfassend | Umfassend | Wachsend | Umfassend | Wachsend |
| Typische Mindesteinzahlung | 10 € | 10 € | 10 € | 10 € | 10 € |
| Guthaben aus Einzahlung | Sofort | Sofort | Sofort | Sofort | Sofort |
| Übliche Auszahlungsdauer | 2–12 Stunden | 0–24 Stunden | 2–24 Stunden | 2–24 Stunden | Variabel, oft 24 Stunden |
| Einzahlungsgebühr | 0 % im Casino | 0 % im Casino | 0 % | 0 % | 0 % |
| Auszahlungsgebühr auf Bankkonto | Pauschal 5,50 € (0 % ab VIP-Silver) | 1,9 % (0 % ab VIP-Stufe) | 0–2 %, je nach Tarif | Variabel | Variabel je nach Betrag |
| Physische Karte | Skrill Mastercard Prepaid | Net+ Mastercard | MuchBetter-Karte | Nicht verfügbar | Nicht verfügbar |
| VIP-Programm | Silver, Gold, Diamond | Knect (Bronze bis Diamond) | Treuepunkte | Programm für neue Nutzer | Programm für neue Spieler |
| Kompatibilität mit Wazamba-Boni | ❌ Vom Willkommensbonus ausgeschlossen | ❌ Vom Willkommensbonus ausgeschlossen | ✅ Kompatibel | ✅ Kompatibel | ✅ Qualifiziert |
Die Falle der vom Bonus ausgeschlossenen E-Wallets
Wichtiger Hinweis: Skrill und Neteller sind vom Wazamba-Willkommensbonus ausgeschlossen. Wenn Sie Ihre erste Einzahlung über eines dieser E-Wallets vornehmen, verlieren Sie endgültig Ihren Anspruch auf das Bonuspaket (500 € + 200 Freispiele + Bonus Crab) – eine Wiederherstellung über den Kundenservice ist ausgeschlossen. Dies ist keine Wazamba-spezifische Maßnahme, sondern branchenübliche Praxis, die auf historisch festgestellte Missbräuche (Multi-Accounting, Bonus-Arbitrage) mit diesen beiden E-Wallets zurückgeht. Wer Skrill oder Neteller als Hauptzahlungsmethode plant, sollte den Bonus bei der Registrierung nicht aktivieren („ohne Bonus" wählen) oder für die erste Einzahlung eine andere Methode nutzen.
MuchBetter, MiFinity und Jeton hingegen sind vollständig bonuskompatibel, was sie für deutsche Spieler attraktiv macht, die die Flexibilität von E-Wallets schätzen, ohne auf das Willkommenspaket verzichten zu wollen.
Prepaid-Karten bei Wazamba: Paysafecard, Neosurf, Flexepin und CashtoCode
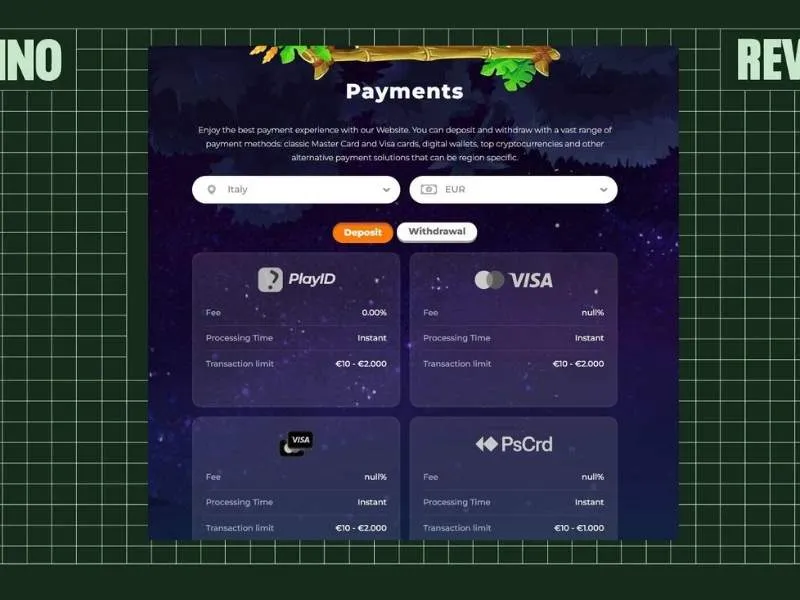
Prepaid-Karten bilden eine eigene Kategorie mit zwei wesentlichen Vorteilen: vollständige Anonymität gegenüber dem Bankkonto und strikte Budgetkontrolle (mehr als der Kartenwert kann nicht ausgegeben werden). Wichtigster Nachteil: Auszahlungen sind darüber nicht möglich, sodass eine alternative Auszahlungsmethode eingerichtet werden muss.
Paysafecard
Die beliebteste Prepaid-Karte in Europa und in Deutschland an rund 25.000 Verkaufsstellen erhältlich: Tankstellen (Aral, Shell, BP, Total, Jet, Star, HEM), Supermärkte (Rewe, Kaufland, Real, Edeka, Netto Marken-Discount, Lidl teilweise), Drogerien (dm, Rossmann, Müller), Elektronikmärkte (Media Markt, Saturn), Kioske, Zeitungshandel und Trafiken. Funktionsweise: An der Verkaufsstelle einen Gutschein mit 16-stelligem PIN-Code in gewünschter Wertstufe kaufen (10 €, 25 €, 50 €, 100 €), dann direkt im Wazamba-Einzahlungsbereich eingeben.
Neosurf
Europäische Alternative zu Paysafecard, ebenfalls in deutschen Kiosken, Tabakläden und einigen Tankstellen erhältlich. Funktionsweise ähnlich – PIN-Code im Einzahlungsbereich eingeben. In Deutschland weniger verbreitet als Paysafecard, aber in Frankreich, Belgien und Schweiz sehr populär.
Flexepin
Prepaid-Karte, die in Deutschland weniger bekannt ist als Paysafecard und Neosurf, aber im Wazamba-Katalog verfügbar und nach identischem Prinzip funktioniert. In verschiedenen Wertstufen erhältlich.
CashtoCode
Hybridkarte, mit der man an Verkaufsstellen bar bezahlen kann, um ein digitales Konto aufzuladen. Nützlich für alle, die Spielaktivitäten vollständig vom Bankkonto trennen möchten. In Deutschland an ausgewählten Verkaufsstellen erhältlich.
Vergleich der Prepaid-Optionen
- Anonymität: Paysafecard und Neosurf führen (Barkauf möglich).
- Verbreitung in Deutschland: Paysafecard dominiert deutlich (~25.000 Verkaufsstellen), Neosurf an zweiter Stelle, Flexepin geringer, CashtoCode Nische.
- Maximaler Wert pro Gutschein: 100 € pro Einzelgutschein (in manchen Ländern 250 €), Kombination mehrerer Gutscheine für höhere Einzahlungen möglich.
- Auszahlungen: ❌ Nicht möglich – alternative Auszahlungsmethode (SEPA, Karte, E-Wallet, Krypto) erforderlich.
- my paysafecard Konto: Deutsche Nutzer können ein my-paysafecard-Konto anlegen (unter myPaysafecard verfügbar), das mehrere Gutscheine bündelt und teilweise Auszahlungen ermöglicht.
SEPA-Banküberweisungen bei Wazamba: klassisch und sofort
Die Banküberweisung bleibt eine der zuverlässigsten Methoden für Transaktionen mit hohen Beträgen – sowohl bei Ein- als auch bei Auszahlungen. Diese Option wird besonders von Nutzern bevorzugt, denen vollständige Transaktions-Nachverfolgbarkeit wichtig ist und die keine Sofortabwicklung benötigen.
Standard-SEPA-Überweisung
- Bearbeitungszeit Einzahlungen: 1 bis 3 Werktage bis zur Guthabengutschrift auf dem Spielerkonto.
- Bearbeitungszeit Auszahlungen: 3 bis 5 Werktage bis zur Guthabengutschrift auf dem Bankkonto.
- Anbietergebühren: in der Regel 0 %.
- Bankgebühren: variabel, 0 bis 5 €, je nach Bank und Kontotyp (bei kostenlosen Girokonten von ING-DiBa, DKB, Comdirect, N26 in der Regel 0 €; bei Sparkassen und Volksbanken oft 0 € nur bei bestimmten Kontomodellen).
- Beträge: Kein konkretes Limit, sofern die KYC-Grenzen des jeweiligen Kontos nicht überschritten werden.
SEPA-Sofortüberweisung (SCT Inst)
SEPA Instant Credit Transfer (SCT Inst) ermöglicht Guthaben-Gutschriften bis zu 100.000 € in weniger als 10 Sekunden. Die Verfügbarkeit hängt sowohl von der sendenden Bank (Nutzer) als auch von der empfangenden Bank (Anbieter) ab. Wenn beide Banken am SCT-Inst-Dienst teilnehmen, verläuft die Transaktion wie eine Sofortüberweisung. In Deutschland haben sich die meisten modernen Banken (Sparkassen, Volksbanken, Deutsche Bank, Commerzbank, Postbank, ING-DiBa, DKB, Comdirect, N26 und Neobanken) seit 2023–2024 diesem System angeschlossen. Seit dem 9. Januar 2025 sind SEPA-Instant-Empfangsdienste EU-weit für alle Zahlungsdienstleister verpflichtend (SCT-Inst-Verordnung), Sendedienste folgen bis 9. Oktober 2025 – daher ist die Verfügbarkeit 2026 flächendeckend.
Besondere Hinweise für Deutschland
Banküberweisungen von oder zu Wazamba können im Rahmen der von deutschen Banken angewandten Anti-Geldwäsche-Verfahren (basierend auf dem deutschen Geldwäschegesetz – GwG – sowie den EU-AML-Richtlinien) einer Überprüfung unterliegen. Wiederholte oder betragsmäßig hohe Überweisungen an Nicht-Whitelist-Anbieter können zusätzliche Kontrollen auslösen und in Einzelfällen sogar präventive Sperren nach sich ziehen. Die FIU (Financial Intelligence Unit) beim Zoll ist die zuständige Meldestelle für Geldwäscheverdachtsanzeigen. Dies ist keine allgemeine Situation, sollte aber bei hohen Beträgen berücksichtigt werden.
Kryptowährungen bei Wazamba 2026: Struktureller Vorteil gegenüber GGL-Anbietern
Einer der herausragenden Vorteile von Wazamba gegenüber GGL-lizenzierten deutschen Whitelist-Anbietern ist die native Unterstützung der wichtigsten Kryptowährungen. Deutsche Anbieter mit GGL-Konzession (virtuelle Automatenspiele, Sportwetten, Online-Poker) dürfen aufgrund des regulatorischen Rahmens keine Kryptowährungen akzeptieren – die GGL-Whitelist-Vorgaben und das LUGAS-System (§ 6c GlüStV 2021) sind nicht mit Krypto-Zahlungen kompatibel. Wazamba, das unter Anjouan/Curaçao-Lizenz operiert, hat die operative Freiheit, diesen Zahlungskanal zu integrieren.
Unterstützte Kryptowährungen 2026
- Bitcoin (BTC): die bekannteste Kryptowährung; Transaktionen im Bitcoin-Mainnet dauern 10 bis 60 Minuten; über das Lightning Network nur wenige Sekunden, sofern verfügbar.
- Ethereum (ETH): Mainnet-Transaktionen 12 bis 60 Sekunden, in Layer-2-Netzwerken (Arbitrum, Base, Optimism, Polygon, zkSync) nahezu sofort.
- Litecoin (LTC): Transaktionen 2 bis 5 Minuten, niedrige Gebühren; ideal als schnellere Alternative zu Bitcoin.
- Tether (USDT): an den US-Dollar gekoppelter Stablecoin, verfügbar in Netzwerken TRC-20 (minimale Gebühren, ca. 1 USDT), ERC-20 (Ethereum, höhere Gebühren), BEP-20 (BNB Chain) und Solana.
- Ripple (XRP): hohe Geschwindigkeit und niedrige Gebühren, eignet sich für häufige Überweisungen.
- Bitcoin Cash (BCH): Bitcoin-Fork mit schnelleren Bestätigungen und niedrigeren Gebühren.
- Dai: dezentraler, an den US-Dollar gekoppelter Stablecoin (MakerDAO), Alternative zu zentralisierten Stablecoins.
- Dogecoin (DOGE): teilweise verfügbar, populär bei kleineren Einzahlungen.
Vorteile von Kryptowährungen für deutsche Spieler
- Schnelle Transaktionen (Sekunden bei Layer-2 oder TRC-20, Minuten im Bitcoin-Mainnet).
- Niedrige Gebühren, besonders in alternativen Netzwerken wie Litecoin, USDT-TRC20 oder Ethereum Layer-2.
- Keine Bankvermittlung: Transaktion läuft nicht über deutsche Bankensysteme, wodurch MCC-7995-Sperren komplett vermieden werden.
- Maximale Flexibilität bei den Beträgen: von Mikrozahlungen bis zu großen Transaktionen ohne bankseitige Beschränkungen.
- Umgehung der PayPal-, Giropay-, Sofort-Restriktionen, die seit GlüStV 2021 die Zusammenarbeit mit Nicht-Whitelist-Anbietern eingeschränkt haben.
- Möglichkeit spezieller Krypto-Boni mit angepassten Umsatzbedingungen bei Wazamba.
Steuerliche Aspekte für Krypto-Nutzer aus Deutschland
Nach deutschem Recht werden Kryptowährungen steuerlich als „sonstige Wirtschaftsgüter" gemäß § 23 EStG behandelt. Der Verkauf einer Kryptowährung innerhalb der Spekulationsfrist von 12 Monaten nach dem Kauf unterliegt der Einkommensteuer nach persönlichem Steuersatz (bis 45 % zzgl. Solidaritätszuschlag und ggf. Kirchensteuer), sofern die Gewinne die Freigrenze von 1.000 EUR pro Jahr (bis 2023: 600 EUR) überschreiten. Nach mehr als 12 Monaten Haltedauer sind Gewinne steuerfrei. Für Casino-Einzahlungen bedeutet das: Der Umtausch von EUR in Krypto (Kauf bei Bitcoin.de, Coinbase, Kraken, Binance, Bison-App der Börse Stuttgart) und die spätere Einzahlung als Krypto bei Wazamba sowie umgekehrt die Auszahlung und der EUR-Umtausch können steuerliche Ereignisse auslösen. Ab 1. Januar 2026 gilt zusätzlich die europäische DAC8-Richtlinie, die Krypto-Dienstleister (CASP – Crypto-Asset Service Providers) zur automatischen Meldung an das Bundeszentralamt für Steuern (BZSt) und die zuständigen Finanzämter verpflichtet – vergleichbar mit der internationalen Bankkonten-Meldepflicht nach CRS. Bei erheblichen Transaktionsvolumina wird dringend die Konsultation eines auf Krypto- und Glücksspielbesteuerung spezialisierten Steuerberaters empfohlen.
Übersichtstabelle: Fristen, Gebühren und Limits nach Zahlungsmethode 2026
| Methode | Mindesteinzahlung | Einzahlung | Auszahlungsdauer | Übliche Gebühren | Für Auszahlung verfügbar |
|---|---|---|---|---|---|
| Visa/Mastercard Debitkarten | 10–20 € | Sofort | 1–3 Werktage | 0 % Anbieter, 0 % Standard Bank | Ja |
| Standard SEPA-Überweisung | 20–50 € | 1–3 Werktage | 3–5 Werktage | 0 % Anbieter, variable Bankgebühr | Ja |
| SEPA Instant (SCT Inst) | 20–50 € | Weniger als 10 Sekunden | Sofort (wenn unterstützt) | Je nach Bank (seit 2025 EU-weit verpflichtend kostenlos oder zum Standard-SEPA-Preis) | Ja (je nach Bank) |
| Giropay | 10–20 € | Sofort (wenn erfolgreich) | Nicht standardmäßig für Auszahlung | 0 % Anbieter | Nein (Auszahlung via SEPA) |
| Sofortüberweisung (Klarna Sofort) | 10–20 € | Sofort (wenn erfolgreich) | Nicht standardmäßig für Auszahlung | 0 % Anbieter | Nein (Auszahlung via SEPA) |
| PayPal | 10 € | Sofort (wenn verfügbar) | 0–24 Stunden | 0 % Anbieter | Ja (wenn verfügbar) |
| Skrill | 10 € | Sofort | 2–12 Stunden | 0 % Casino; 5,50 € bei Bank-Auszahlung | Ja (❌ Bonus ausgeschlossen) |
| Neteller | 10 € | Sofort | 0–24 Stunden | 0 % Anbieter; 1,9 % bei Bank-Auszahlung | Ja (❌ Bonus ausgeschlossen) |
| MuchBetter | 10 € | Sofort | 2–24 Stunden | 0 % Anbieter | Ja |
| MiFinity | 10 € | Sofort | 2–24 Stunden | 0 % Anbieter | Ja |
| Jeton | 10 € | Sofort | 24 Stunden | Je nach Auszahlungsart | Ja |
| Paysafecard | 10 € | Sofort | Nicht möglich | 0 % Anbieter | Nein |
| Neosurf | 10 € | Sofort | Nicht möglich | 0 % Anbieter | Nein |
| Flexepin | 10 € | Sofort | Nicht möglich | 0 % Anbieter | Nein |
| CashtoCode | 10 € | Sofort | Variabel | 0 % Anbieter | Teilweise |
| Rapid Transfer / Trustly | 10–20 € | Sofort | Variabel | 0 % Anbieter | Je nach Verfügbarkeit |
| Apple Pay / Google Pay | 10–20 € | Sofort | 1–3 Werktage | 0 % Anbieter | Ja (via Karte) |
| Bitcoin (BTC) | Gegenwert 10–20 € | 10–60 Min (Mainnet) | 10–60 Min (Mainnet) | 0 % Anbieter, Netzwerkgebühr | Ja |
| Ethereum (ETH) | Gegenwert 10–20 € | 12–60 Sekunden | 12–60 Sekunden | 0 % Anbieter, variable Gas-Gebühr | Ja |
| USDT (TRC-20) | Gegenwert 10–20 € | 3–10 Sekunden | 3–10 Sekunden | ~1 USDT Netzwerkgebühr | Ja |
| Litecoin (LTC) | Gegenwert 10–20 € | 2–5 Minuten | 2–5 Minuten | 0 % Anbieter, minimale Netzwerkgebühr | Ja |
Bankensperren in Deutschland: Warum sie auftreten und wie man sie 2026 umgeht
Das Problem der Banksperren ist wahrscheinlich der häufigste Streitpunkt für deutsche Spieler bei der Wazamba-Nutzung. Wer die Ursachen versteht, findet leichter die passenden Lösungen.
Warum sperren deutsche Banken Wazamba-Transaktionen?
Deutsche Banken wenden interne Anti-Geldwäsche-Protokolle (AML) gemäß dem deutschen Geldwäschegesetz (GwG), der EU-Geldwäscherichtlinie (5. AMLD, ab 2027 6. AMLD) und den BaFin-Vorgaben an, die Transaktionen an Anbieter ohne GGL-Konzession über den MCC-Code 7995 identifizieren. Die Gründe:
- Regulatorischer Bank-Selbstschutz – Vermeidung potenzieller Sanktionen durch BaFin, Deutsche Bundesbank oder EU-Aufsicht wegen Erleichterung von Transaktionen zu nicht regulierten Anbietern.
- Verbraucherschutz – präventive Sperre begrenzt Verlustrisiko für Kunden, die außerhalb des deutschen regulatorischen Schutzes stehen.
- Geschäftspolitik – manche Banken (besonders Sparkassen, Volksbanken, Deutsche Bank, Commerzbank, Postbank) bekennen sich explizit zu einem „risikofreien" Ansatz in ihrer Risikostrategie.
- Einhaltung europäischer Richtlinien zur Rückverfolgbarkeit von Finanzströmen in nicht regulierte Territorien.
- Kooperation mit der GGL – die Gemeinsame Glücksspielbehörde der Länder kann Banken zur Zahlungssperre gemäß GlüStV 2021 verpflichten (Payment Blocking).
Typische Situationen und Lösungen
- Sperre einer Einzeltransaktion mit Kundenbenachrichtigung. Oft lösbar durch Bestätigung in der Banking-App oder Anruf beim Kundenservice.
- Präventive Sperre der Kategorie „Glücksspiel", bei manchen Instituten standardmäßig konfiguriert. Erfordert ausdrückliche Freischaltung durch den Kunden über den Kundenservice – bei Sparkassen und Volksbanken oft dauerhaft blockiert.
- Aufforderung zur Vorlage zusätzlicher Unterlagen zur Bestätigung der Transaktionsart, meist bei hohen Beträgen.
- Beendigung der Geschäftsbeziehung in Extremfällen bei wiederholten Überweisungen an Nicht-Whitelist-Anbieter (selten, aber bekannt) – bei manchen Sparkassen und Volksbanken kann eine Kontokündigung nach § 675h BGB drohen.
So minimieren Sie das Sperr-Risiko
- Nutzen Sie bei Wazamba bevorzugt E-Wallets oder Kryptowährungen: Diese bieten eine zusätzliche Abstraktionsschicht zwischen deutscher Bank und Offshore-Anbieter.
- Erwägen Sie europäische Neobanks (Revolut, N26, Bunq, Wise), die tendenziell toleranter gegenüber Glücksspielüberweisungen sind.
- Kontaktieren Sie Ihre Bank vorab, um konkrete Richtlinien für Überweisungen an ausländisch lizenzierte Anbieter zu klären.
- Vermeiden Sie ungewöhnliche Beträge: Transaktionen außerhalb Ihres üblichen Profils lösen automatisch Anti-Fraud-Mechanismen aus.
- Bewahren Sie Transaktionsbelege auf, um eventuelle Bank-Rückfragen schnell beantworten zu können.
- Nutzen Sie Paysafecard für Einzahlungen ohne Bankkontakt – die Auszahlung erfolgt dann via SEPA oder Neobank-Karte.
- Bei wiederholten Ablehnungen wechseln Sie die Karte: Eine zweite Karte einer Neobank bei einer bereits erfolgten Ablehnung durch die Sparkasse kann Wunder wirken.
KYC-Verifizierung und die „Same-Method"-Regel bei Wazamba 2026
Unabhängig von der gewählten Zahlungsmethode wendet Wazamba bei Auszahlungen die „Same-Method"-Regel an: Gewinne werden – soweit möglich – über den Kanal ausgezahlt, der für die Einzahlung genutzt wurde. Diese Regel ergibt sich aus internationalen Anti-Geldwäsche-Vorschriften und soll Geldwäsche durch Wechsel der Zahlungsmethoden verhindern.
Praktische Anwendung
- Einzahlung mit Visa-Karte → Auszahlung auf dieselbe Karte via Visa Direct oder äquivalente SEPA-Überweisung.
- Einzahlung via Skrill → Auszahlung auf dasselbe Skrill-Konto.
- Einzahlung mit Bitcoin → Auszahlung an eine Bitcoin-Adresse (meist dieselbe).
- Einzahlung per Prepaid-Gutschein (Paysafecard, Neosurf, Flexepin) → Auszahlung über alternative Kanäle (meist SEPA-Überweisung), da Gutscheine keinen Geldeingang zulassen.
- Einzahlung via Giropay/Sofortüberweisung → Auszahlung via SEPA-Überweisung (Rückweg über den ursprünglichen Kanal nicht standardmäßig verfügbar).
Erforderliche Namensübereinstimmung
Der auf dem Zahlungsmittel angegebene Name muss exakt mit dem Namen des Wazamba-Kontoinhabers übereinstimmen. Dies ist eine zwingende Vorgabe aus dem Anti-Geldwäsche-Recht. Die Nutzung von Zahlungsmitteln Dritter (auch Familienmitglieder, Ehepartner) führt zur permanenten Kontosperrung und potenziellen Einbehaltung des Guthabens, gefolgt von langwierigen Rückforderungsverfahren, die nicht immer erfolgreich enden.
KYC-Dokumente für deutsche Spieler
Vor der ersten größeren Auszahlung erforderlich: (1) deutscher Personalausweis (Vorder- und Rückseite in Farbe, alle Ecken sichtbar) oder Reisepass, (2) Adressnachweis nicht älter als 3 Monate (Meldebescheinigung des Einwohnermeldeamts, Stromrechnung E.ON/RWE/EnBW/Vattenfall/Stadtwerke, Telekom-/Vodafone-/1&1-/O2-Rechnung, Mietvertrag, Kontoauszug einer deutschen Bank), (3) Foto der Zahlungskarte (Vorderseite mit Namen, letzte 4 Ziffern sichtbar, Rest maskiert) oder Screenshot des E-Wallets, (4) Selfie mit Ausweis. Bearbeitungszeit: 24–72 Stunden bei korrekten Dokumenten; bei Ablehnung (unscharfes Foto, Namensabweichung, abgelaufene Gültigkeit) startet ein neuer Verifizierungszyklus.
Deutsche Zahlungsmethoden bei Wazamba 2026: Giropay, Sofortüberweisung, PayPal und Klarna im Detail
Ein Aspekt, der für deutsche Nutzer besonders wichtig ist: die Verfügbarkeit klassischer nationaler Zahlungsmethoden. Nach Inkrafttreten des GlüStV 2021 hat sich die Landschaft der deutschen Payment-Kanäle für Casinos ohne GGL-Lizenz spürbar verändert.
Giropay-Status 2026
Giropay war lange die deutsche Alternative zu iDEAL (Niederlande) oder BLIK (Polen) – ein von der Deutschen Kreditwirtschaft betriebener Online-Banking-Zahlungsdienst mit Anbindung an Sparkassen, Volksbanken, Deutsche Bank, Commerzbank, Postbank, HypoVereinsbank und weitere. Anfang 2024 wurde bekannt gegeben, dass Giropay zum 31. Dezember 2024 eingestellt wird, wobei der Rückzug schrittweise erfolgt. Für Wazamba-Zahlungen 2026 bedeutet das: Giropay ist entweder nicht mehr verfügbar oder nur noch in Übergangsphasen nutzbar. Deutsche Spieler sollten daher auf Alternativen setzen: SEPA-Überweisung, europäische Neobank-Karten, MuchBetter, MiFinity, Paysafecard oder Kryptowährungen.
Sofortüberweisung (Klarna Sofort) Status 2026
Sofortüberweisung – heute unter der Marke „Klarna Sofort" nach der Übernahme durch Klarna 2014 – funktioniert theoretisch noch bei einigen Casino-Anbietern, wird aber bei Nicht-GGL-Anbietern wie Wazamba häufig auf Autorisierungsebene von deutschen Banken (Sparkassen, Volksbanken, Deutsche Bank, Commerzbank) blockiert. Klarnas AGB schließen ohnehin Glücksspielaktivitäten als Zahlungszweck explizit aus. Für Wazamba-Nutzung 2026 nicht zuverlässig.
PayPal Status 2026
PayPal war historisch die beliebteste Casino-Zahlungsmethode in Deutschland. Seit 2021 hat PayPal seine Zusammenarbeit mit GGL-lizenzierten Whitelist-Anbietern (bwin, Tipico, Betano, JackpotPiraten, DrückGlück, Merkur Slots, Löwen Play, Mybet) reduziert und bietet dort teilweise noch Zahlungen an, hat sich aber weitgehend aus dem Nicht-Whitelist-Segment zurückgezogen. Bei Wazamba ist die PayPal-Verfügbarkeit 2026 stark schwankend und nicht als zuverlässige Standardmethode zu betrachten.
Klarna Ratenkauf / „Später zahlen"
Der Klarna-Ratenkauf und die „Später zahlen"-Optionen (Klarna Pay in 3, Klarna Pay in 30) sind gemäß Klarna-AGB nicht für Glücksspiel-Einzahlungen zulässig. Diese Nutzung würde zur Kontosperrung bei Klarna und potenziellen Rückforderungen führen. Nicht empfohlen für Wazamba-Zahlungen.
Apple Pay und Google Pay
Apple Pay und Google Pay funktionieren bei Wazamba nur als Wrapper für die hinterlegte Zahlungskarte – die Karten-MCC-7995-Filter der ausgebenden Bank greifen weiterhin. Wenn die zugrundeliegende Karte einer deutschen Bank blockiert wird, hilft Apple Pay/Google Pay nichts. Empfehlung: Apple Pay/Google Pay mit einer Neobank-Karte (Revolut mit aktivierter Gambling-Option, N26, Bunq) hinterlegen.
Wazamba und das deutsche Zahlungsrecht 2026: PSD3, DAC8 und GwG-Rahmen
Ein Abschnitt, der in rein marketingorientierten Zahlungsübersichten selten behandelt wird, für deutsche Spieler aber wichtig ist: der aktuelle Rechtsrahmen für Casino-Zahlungen in Deutschland 2026.
PSD2 und die kommende PSD3
Die europäische Zahlungsdiensterichtlinie PSD2 (in Deutschland umgesetzt durch das ZAG – Zahlungsdiensteaufsichtsgesetz) ist der zentrale Rechtsrahmen für alle Online-Zahlungen. Sie schreibt insbesondere die Strong Customer Authentication (SCA) vor – die Zwei-Faktor-Authentifizierung mit mindestens zwei der drei Faktoren: Wissen (Passwort, PIN), Besitz (Smartphone, Karte), Inhärenz (Biometrie: Fingerabdruck, Face ID). Für Kartenzahlungen bei Wazamba bedeutet das: Nach Bestätigung der Zahlung leitet die Plattform den Nutzer zum 3D-Secure-2.0-System der ausgebenden Bank weiter (Visa Secure, Mastercard Identity Check), das eine Authentifizierung per Banking-App-Push, SMS-OTP oder Biometrie erfordert. Die kommende PSD3-Richtlinie (in Konsultation, Umsetzung ab 2027 erwartet) wird die SCA-Anforderungen weiter verschärfen und die Payment Blocking-Kompetenzen der Aufsichtsbehörden erweitern.
DAC8 und Krypto-Meldepflicht ab 1.1.2026
Die europäische DAC8-Richtlinie (Directive on Administrative Cooperation 8) tritt in Deutschland ab 1. Januar 2026 in Kraft und verpflichtet Krypto-Asset Service Providers (CASP) – dazu gehören zentrale Krypto-Börsen wie Coinbase, Kraken, Binance, Bitpanda, Bitcoin.de sowie die Bison-App der Börse Stuttgart – zur automatischen Meldung von Krypto-Transaktionen ihrer Nutzer an das Bundeszentralamt für Steuern (BZSt). Die Daten werden dann automatisch mit den zuständigen Finanzämtern geteilt, vergleichbar mit dem internationalen CRS (Common Reporting Standard) für Bankkonten. Für Wazamba-Nutzer bedeutet das: Wer Krypto bei einer deutschen oder EU-CASP kauft, um bei Wazamba einzuzahlen, wird ab 2026 automatisch beim Finanzamt gemeldet – die Steuerpflicht bei Verkauf innerhalb der 12-Monats-Spekulationsfrist (§ 23 EStG) sollte bewusst erfüllt werden.
Geldwäschegesetz (GwG) und FIU-Meldungen
Das deutsche Geldwäschegesetz (GwG) in seiner aktuellen Fassung (Umsetzung der 5. EU-Geldwäscherichtlinie, ab 2027 6. AMLD) verpflichtet Banken, Zahlungsdienstleister und CASPs zur Verdachtsmeldung an die FIU (Financial Intelligence Unit) beim Zoll in Köln. Verdachtsmomente können Wiederholungstransaktionen an Nicht-Whitelist-Anbieter, ungewöhnliche Beträge oder Muster von Krypto-EUR-Konvertierungen auslösen. Für Wazamba-Nutzer bedeutet das: Auch wenn keine strafrechtliche Verfolgung droht, können hohe oder wiederholte Transaktionen zu bankinternen Compliance-Prüfungen und FIU-Meldungen führen, die administrative Aufwände verursachen (Nachfragen, Belegvorlagen).
Besteuerung von Auszahlungen aus Wazamba
Nach ständiger Rechtsprechung des Bundesfinanzhofs (BFH) sind Glücksspielgewinne bei Gelegenheitsspielern für Privatpersonen in Deutschland grundsätzlich einkommensteuerfrei, unabhängig vom Anbieter – da sie nicht unter die sieben Einkunftsarten des § 2 EStG fallen. Der Anbieter zieht keine Quellensteuer ein. Anders bei berufsmäßigem Spielen (potenzielle Gewerblichkeit mit Einkommen- und Gewerbesteuer), Erträgen aus investierten Gewinnen (Kapitalertragsteuer 25 % + Solidaritätszuschlag + ggf. Kirchensteuer), Kryptowährungen (§ 23 EStG Spekulationsfrist 12 Monate) und potenziell hohen Jackpot-Gewinnen (Fragen zur Vermögensverwaltung und Erbschaftsteuer). Auch wenn Wazamba-Auszahlungen selbst nicht steuerpflichtig sind, empfiehlt sich die vollständige Buchhaltung aller Ein- und Auszahlungen für den Fall bankseitiger oder finanzamtlicher Rückfragen.
Legale Alternativen im deutschen Rechtssystem
Deutsche Spieler, die umfassenden regulatorischen Zahlungsschutz suchen, haben folgende Optionen:
- GGL-lizenzierte Whitelist-Anbieter (bwin, Tipico, Betano, JackpotPiraten, DrückGlück, Merkur Slots, Löwen Play, Mybet, Neubet, Interwetten) für virtuelle Automatenspiele und Sportwetten – volle Unterstützung für Giropay-Nachfolger, Sofortüberweisung, PayPal, deutsche Bankkarten ohne MCC-Sperren
- Staatliche Lottogesellschaften für Lotto 6 aus 49, Eurojackpot, GlücksSpirale, KENO – über Landeslotterien mit klassischen deutschen Zahlungsmethoden
- Stationäre Spielbanken (Baden-Baden, Wiesbaden, Spielbank Berlin, Hamburg, München, Dortmund-Hohensyburg, Aachen, Bremen, Duisburg, Hannover, Kiel, Bad Neuenahr, Trier, Konstanz, Stuttgart, Sylt, Travemünde) mit Barzahlung und Standard-Kartenzahlung
- Merkur-Spielotheken und Löwen-Play-Filialen für stationäre Automatenspiele mit Barzahlung
Häufig gestellte Fragen zu den Zahlungsmethoden im Wazamba-Casino
Bietet Wazamba Apple Pay und Google Pay für deutsche Spieler?
Ja, technisch verfügbar (je nach Update). Aber Vorsicht: Apple Pay und Google Pay wirken nur als Wrapper für die hinterlegte Zahlungskarte – die MCC-7995-Filter der ausgebenden Bank greifen weiterhin. Wenn die zugrundeliegende Karte einer deutschen Bank blockiert ist, hilft Apple Pay/Google Pay nichts. Empfehlung: Apple Pay/Google Pay mit einer Neobank-Karte hinterlegen (Revolut mit aktivierter Gambling-Kategorie, N26, Bunq) – dann funktionieren mobile Zahlungen zuverlässig.
Gilt das 1.000-EUR-Monatslimit (LUGAS) bei Wazamba?
Nein. Das anbieterübergreifende LUGAS-Einzahlungslimit gemäß § 6c GlüStV 2021 wird nur bei GGL-lizenzierten Whitelist-Anbietern über die zentrale LUGAS-Limitdatei überwacht. Bei Wazamba müssen Nutzer ihr Budget vollständig selbst kontrollieren, indem sie plattforminterne Einzahlungslimit-Tools (täglich, wöchentlich, monatlich) im Nutzerbereich setzen und einhalten. Senkung wirkt sofort, Erhöhung nach 24–48 Stunden Cooling-Off. Volle Eigenverantwortung erforderlich – wichtig aus Suchtpräventionssicht.
Wie schnell sind Auszahlungen bei Wazamba 2026?
Auszahlungsdauer je nach Methode: USDT-TRC20 3–10 Sekunden (schnellste Option), Ethereum 12–60 Sekunden, Litecoin 2–5 Minuten, Bitcoin 10–60 Minuten, Skrill 2–12 Stunden, Neteller 0–24 Stunden, MuchBetter/MiFinity 2–24 Stunden, Jeton 24 Stunden, Visa/Mastercard 1–3 Werktage, Standard-SEPA-Überweisung 3–5 Werktage, SEPA Instant sofort (wenn unterstützt). Voraussetzung: abgeschlossene KYC-Verifizierung (24–72 Stunden) und Same-Method-Regel-Konformität.
Muss ich Steuern auf meine Wazamba-Auszahlungen zahlen?
Nach ständiger BFH-Rechtsprechung sind Glücksspielgewinne bei Gelegenheitsspielern für Privatpersonen in Deutschland grundsätzlich einkommensteuerfrei, unabhängig vom Anbieter – da sie nicht unter die sieben Einkunftsarten des § 2 EStG fallen. Anders bei berufsmäßigem Spielen (potenzielle Gewerblichkeit), Erträgen aus investierten Gewinnen (Kapitalertragsteuer), Kryptowährungen (§ 23 EStG Spekulationsfrist 12 Monate mit Freigrenze 1.000 EUR/Jahr, ab 01.01.2026 DAC8-Meldepflicht) und potenziell hohen Jackpot-Gewinnen (Vermögensverwaltungs- und Erbschaftsteuer-Fragen). Bei Unklarheit einen Steuerberater konsultieren.
Warum sind Skrill und Neteller vom Wazamba-Willkommensbonus ausgeschlossen?
Branchenweite Praxis wegen historischer Missbräuche (Multi-Accounting, Bonus-Arbitrage) mit diesen beiden E-Wallets. Die erste Einzahlung via Skrill oder Neteller führt zum endgültigen Verlust des Bonusanspruchs (500 € + 200 Freispiele + Bonus Crab), ohne Möglichkeit einer nachträglichen Wiederherstellung. Bonuskompatible E-Wallet-Alternativen: MuchBetter, MiFinity, Jeton.
Ist Giropay noch bei Wazamba verfügbar?
Giropay wurde offiziell zum 31. Dezember 2024 von der Deutschen Kreditwirtschaft eingestellt. Für Wazamba-Zahlungen 2026 ist Giropay entweder nicht mehr verfügbar oder nur in Übergangsphasen nutzbar. Alternativen: SEPA-Überweisung (klassisch oder SCT Inst mit Gutschrift in unter 10 Sekunden), europäische Neobank-Karten, Paysafecard oder Kryptowährungen.