Cómo realizar un ingreso en el casino Wazamba
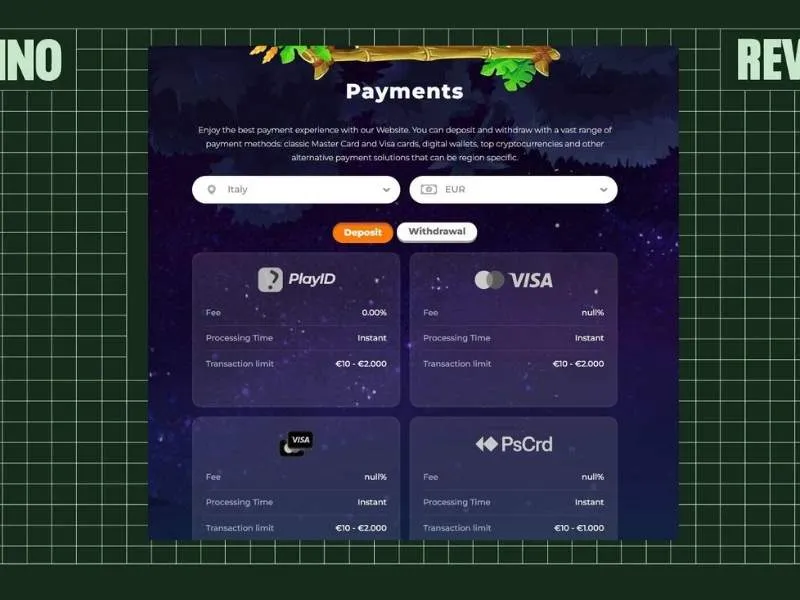
El ecosistema de pagos de Wazamba Casino en 2026 es uno de los más diversos del segmento internacional dirigido al mercado europeo, con más de 15 métodos de depósito y retirada estructurados en categorías: tarjetas Visa y Mastercard con integración 3D Secure 2.0 obligatoria por PSD2-SCA, transferencia SEPA estándar (1-3 días laborables) y transferencia SEPA Instant o SCT Inst (menos de 10 segundos, obligatoria en toda la UE desde el 9 de enero de 2025 para recepción y desde el 9 de octubre de 2025 para envío según el Reglamento SCT-Inst), monederos electrónicos internacionales (Skrill, Neteller, MuchBetter, MiFinity, Jeton, eZeeWallet, SticPay, Payz), tarjetas prepago (Paysafecard con 15.000 puntos de venta en España, Neosurf, Flexepin, CashtoCode) para depósitos anónimos sin datos bancarios, transferencias instantáneas Rapid Transfer y Trustly, monederos móviles Apple Pay y Google Pay, y criptomonedas (Bitcoin, Ethereum, Litecoin, Tether USDT en redes TRC-20/ERC-20/BEP-20/SOL, Ripple, Bitcoin Cash, Dai, Dogecoin). Wazamba opera bajo la nueva licencia de la Junta de Juego de Anjouan ALSI 202411077 tras el cambio regulatorio de Curazao del 15 de octubre de 2025 que dejó obsoleta la histórica sublicencia 8048/JAZ2016-064 de Antillephone N.V. Para los jugadores españoles esta oferta presenta particularidades regulatorias importantes: Bizum no está disponible por política estructural de la Sociedad de Procedimientos de Pago (SPP) participada por Banco Santander, BBVA, CaixaBank, Sabadell, Bankinter, Kutxabank, Unicaja e Ibercaja, que restringe sus 25 millones de usuarios al ecosistema de operadores con licencia DGOJ; las tarjetas de bancos españ.
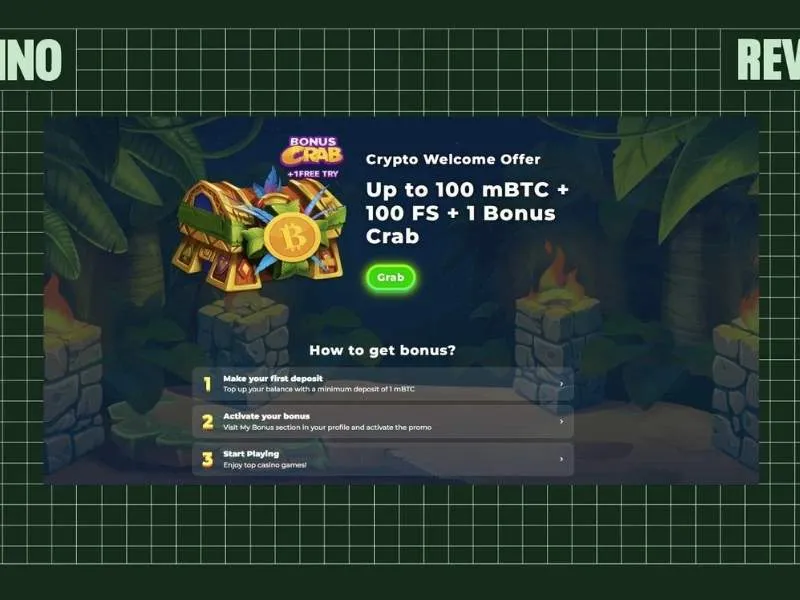
Bono de bienvenida para los jugadores del casino Wazamba

Panorama general del ecosistema de pagos en Wazamba Casino 2026
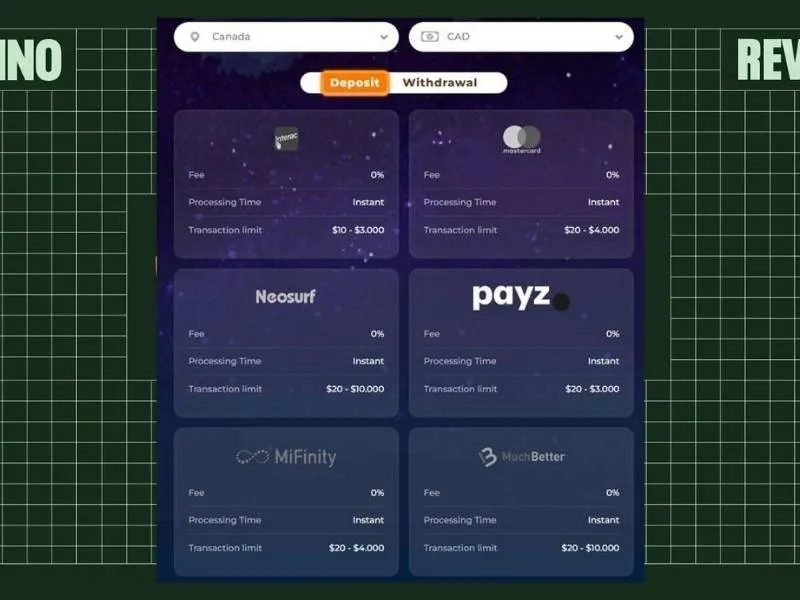
La estrategia de Wazamba en materia de métodos de pago refleja el posicionamiento del operador en el segmento offshore internacional: una amplia gama de opciones adaptadas a las preferencias de los jugadores de distintos mercados, con un claro énfasis en las soluciones digitales (monederos electrónicos, monederos móviles, criptomonedas) y una proporción menor de métodos de pago específicos de cada país. Categorías disponibles de forma general en 2026:
- Tarjetas de pago: Visa y Mastercard como tarjetas de débito, crédito y prepago, con integración obligatoria de 3D Secure 2.0 conforme a los requisitos de la PSD2-SCA.
- Transferencia bancaria: transferencia SEPA estándar y, si está disponible, transferencia inmediata SEPA (SCT Inst) – obligatoria en toda la UE desde 2025.
- Monederos electrónicos internacionales: Skrill, Neteller, MuchBetter, Jeton, MiFinity, eZeeWallet, SticPay, Payz y otros monederos digitales globales.
- Tarjetas prepago: Paysafecard, Neosurf, Flexepin, CashtoCode – para depósitos anónimos sin necesidad de facilitar datos bancarios.
- Transferencias instantáneas: Rapid Transfer, Trustly, siempre que el banco del usuario las admita.
- Métodos de pago españoles (con particularidades en 2026): Bizum no disponible por política SPP; PayPal con disponibilidad variable y en tendencia a la baja.
- Criptomonedas: Bitcoin (BTC), Ethereum (ETH), Litecoin (LTC), Tether (USDT en múltiples redes), Ripple (XRP), Bitcoin Cash (BCH), Dai y, en algunos casos, Dogecoin (DOGE).
- Monederos móviles: Apple Pay y Google Pay; ganando popularidad, pero no siempre disponibles según actualizaciones de la plataforma.
La moneda principal es el euro (EUR), con conversión automática para los jugadores que utilicen tarjetas o monederos en otras divisas (por lo general, al tipo de cambio diario con un posible margen del 2-4 % a cargo del usuario).
Tarjetas bancarias españolas en Wazamba: compatibilidad y restricciones en 2026
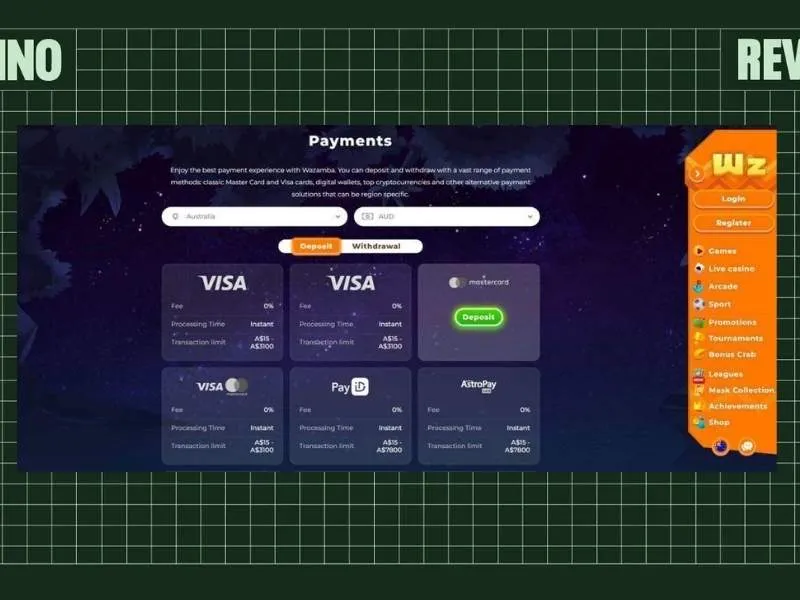
Las tarjetas Visa y Mastercard son los métodos de pago más habituales en Wazamba, pero su uso en España conlleva algunos aspectos específicos que conviene conocer antes de realizar el primer depósito.
Tarjetas de bancos españoles tradicionales
Las tarjetas emitidas por Banco Santander, BBVA, CaixaBank, Banco Sabadell, Bankinter, Kutxabank, Unicaja Banco, Abanca, Ibercaja, Cajamar, ING España, Openbank (grupo Santander), imagin (grupo CaixaBank), EVO Banco (filial Bankinter), MyInvestor, así como las cajas rurales agrupadas en Cajamar Grupo Cooperativo y las cooperativas de crédito de Caja Laboral Popular/Laboral Kutxa, funcionan en teoría en las redes Visa y Mastercard admitidas por Wazamba. Sin embargo, en la práctica, muchas de estas entidades bloquean de forma proactiva las transacciones dirigidas a operadores de juegos de azar que no cuenten con licencia de la DGOJ ni figuren en el registro oficial de ordenacionjuego.es, utilizando el código MCC (Merchant Category Code) 7995 que se asocia internacionalmente con el mercado de los juegos de azar no regulado localmente.
Situaciones típicas que pueden darse:
- Bloqueo silencioso: la transacción se rechaza sin notificación expresa; el usuario solo recibe un mensaje genérico de «Transacción rechazada» o «Operación no autorizada» sin motivo concreto.
- Bloqueo con notificación: el banco envía SMS o notificación push en la app bancaria (BBVA App, Santander App, CaixaBankNow, Sabadell Mobile, Bankinter Móvil, ING App) solicitando confirmación expresa de la operación; posibilidad de desbloqueo manual.
- Bloqueo permanente y categórico: algunos bancos aplican bloqueos estructurales a categorías de juegos de azar que no figuran en el registro DGOJ, que el cliente no puede desactivar por sí mismo.
- Aviso de fraude: el primer depósito en una cuenta de Wazamba puede desencadenar verificación telefónica por parte del banco donde se comprueba la legitimidad de la transacción.
- Reversión posterior: en casos concretos, los bancos españoles pueden revertir transacciones ya autorizadas tras una comprobación de cumplimiento posterior (procedimiento de chargeback conforme al Reglamento Visa/Mastercard).
Mapa de riesgo: bloqueos MCC-7995 en bancos españoles (2026)
| Banco | Riesgo de bloqueo MCC-7995 | Situación en 2026 |
|---|---|---|
| Banco Santander | Alto | Bloqueo sistemático conforme a directrices SEPBLAC; desbloqueo individual poco frecuente |
| BBVA | Alto | Rechazo automático conforme a política de cumplimiento del grupo |
| CaixaBank | Alto | Filtro estricto de cumplimiento, similar a Santander |
| Banco Sabadell | Medio-alto | Bloqueos sistemáticos de operadores sin licencia DGOJ |
| Bankinter | Medio | Decisión caso por caso, frecuentemente bloqueado |
| Kutxabank | Medio-alto | Política restrictiva de caja regional |
| Unicaja Banco | Medio | Revisión manual con solicitudes de información |
| Abanca | Medio | Práctica inconsistente según tipo de cuenta |
| Ibercaja | Medio | Bloqueos frecuentes de operadores offshore |
| Cajamar | Medio-alto | Política cooperativa restrictiva |
| ING España | Medio-alto | Compliance cada vez más restrictivo |
| Openbank (grupo Santander) | Medio | Política del grupo Santander |
| imagin (grupo CaixaBank) | Medio-alto | Política del grupo CaixaBank |
| EVO Banco (grupo Bankinter) | Medio | Política moderadamente restrictiva |
| MyInvestor | Bajo-medio | Banca digital con enfoque más flexible |
| Cajas rurales (Cajamar Grupo Cooperativo) | Alto | Procedimientos AML estrictos, poca flexibilidad |
| Laboral Kutxa / Caja Laboral | Medio-alto | Enfoque cooperativo restrictivo |
| N26 (UE) | Bajo | Generalmente tolerante |
| Revolut (UE) | Muy bajo | Categoría «Gambling» activable en la app |
| Bunq (UE) | Bajo | Alta tolerancia, límites de tarjeta flexibles |
| Wise (UE) | Bajo | Práctico para compras y cambio de criptomonedas |
Alternativas en caso de rechazo de la tarjeta principal
Si tu tarjeta de tu banco principal español está bloqueada en la plataforma Wazamba, dispones de varias opciones antes de prescindir por completo de los pagos con tarjeta:
- Contacta con el servicio de atención al cliente de tu banco para comprobar si se trata de un bloqueo temporal (que puede levantarse en casos concretos) o de un bloqueo permanente y categórico.
- Utiliza una tarjeta prepago no vinculada a una cuenta bancaria convencional.
- Utiliza los servicios de un neobanco europeo (véase la sección correspondiente), que ofrece una tolerancia considerablemente mayor.
- Utiliza un monedero electrónico internacional como intermediario entre tu tarjeta principal y Wazamba.
- Considera la posibilidad de utilizar criptomonedas, que eluden por completo el sistema bancario.
- Compra vales de Paysafecard en puntos de venta (aproximadamente 15.000 en España: Repsol, Cepsa, BP, Galp, Shell, HEM, Carrefour, Alcampo, Eroski, Consum, DIA, MediaMarkt, Worten, Fnac, SIX PayServices).
Bizum en Wazamba: por qué el sistema de pagos más popular de España no funciona con operadores offshore
Esta es una de las secciones más importantes para cualquier jugador español que planee usar Wazamba en 2026. Bizum es el estándar español de pagos móviles instantáneos entre particulares y comercios, respaldado por la Sociedad de Procedimientos de Pago S.L. (SPP), participada por los principales bancos españoles (Banco Santander, BBVA, CaixaBank, Banco Sabadell, Bankinter, Kutxabank, Unicaja Banco, Abanca, Ibercaja y otros). En 2026 Bizum tiene más de 25 millones de usuarios en España (aproximadamente el 60 % de la población española adulta) y es el sistema de pagos más popular para transferencias P2P entre particulares y compras online de bajo importe. Está integrado en las apps bancarias españolas (BBVA App, Santander App, CaixaBankNow, Sabadell Mobile, Bankinter Móvil, ING App, Kutxabank móvil, Abanca app) y permite pagos instantáneos con solo el número de teléfono del destinatario, sin necesidad de conocer IBAN.
Situación real de Bizum en Wazamba
Bizum como sistema no procesa pagos hacia operadores de juego sin licencia DGOJ. Los operadores DGOJ españoles como Codere, Sportium, Casino Barcelona, Casino Gran Madrid, LeoVegas España, William Hill España, bwin España, 888 España, PokerStars España, Betway España, Luckia, Kirolbet, Marca Apuestas, Retabet, Wanabet, Betfair Sportsbook y Marathonbet España integran Bizum como método de depósito e incluso retirada en algunos casos, con procesamiento en segundos y autenticación biométrica (Face ID/Touch ID/huella) en la app bancaria. Sin embargo, para Wazamba y otros operadores offshore, Bizum simplemente no está disponible – no por decisión técnica de Wazamba, sino por política de la propia SPP y los bancos participantes, que restringen el uso del sistema al ecosistema de operadores regulados por la DGOJ.
Consecuencias prácticas para usuarios españoles
- Bizum no aparece en el menú de métodos de pago del cajero de Wazamba.
- Aunque técnicamente podría integrarse, no está previsto por las políticas del sistema.
- Los usuarios españoles acostumbrados a Bizum para todos los pagos online deben adaptarse a métodos alternativos en Wazamba.
- Esta limitación es estructural y no cambiará mientras Wazamba opere sin licencia DGOJ.
- Cambiar de banco (de BBVA a Santander, CaixaBank o Sabadell) no soluciona el problema, ya que afecta a todo el ecosistema Bizum.
- Contactar con el soporte de Wazamba o de tu banco pidiendo activar Bizum no funcionará – es una limitación estructural del sistema, no un bloqueo individual.
Alternativas realistas al ecosistema Bizum
En la práctica, esto significa que los jugadores españoles que se registren en Wazamba deben elegir entre las siguientes alternativas: tarjetas bancarias españolas (con restricciones frecuentes del filtro MCC 7995), tarjetas de neobancos europeos (Revolut con opción Gambling activada, N26, Bunq, Wise), monederos electrónicos (Skrill, Neteller sin derecho a bono; MuchBetter, MiFinity, Jeton con derecho a bono), Paysafecard disponible en aproximadamente 15.000 puntos de venta españoles, SEPA/SEPA Instant (transferencia bancaria clásica u obligatoria en toda la UE desde 2025), o criptomonedas con USDT-TRC20 como opción más económica en comisiones.
Neobancos europeos: la alternativa flexible a los bancos españoles tradicionales
Los neobancos fundados a partir de 2015 (Revolut, N26, Wise, Bunq, Vivid Money) se han mostrado históricamente más tolerantes con las transacciones relacionadas con el juego que los bancos españoles tradicionales. Su arquitectura técnica y política empresarial apuestan por la flexibilidad en lugar de por restricciones estructurales basadas en categorías.
Procedimiento habitual de cada neobanco
- Revolut: desde hace tiempo uno de los proveedores más liberales en el ámbito de las transacciones internacionales relacionadas con el juego, con una categoría «Gambling» claramente señalada en la aplicación que el propio usuario puede bloquear o desbloquear en Ajustes → Tarjeta → Categorías bloqueadas. Algunas funciones VIP requieren activación expresa. Con IBAN lituano (LT) o irlandés (IE), popular en España desde 2019. Revolut Bank UAB opera con licencia bancaria del Banco Central de Lituania.
- N26: neobanco alemán con sede en Berlín, con licencia BaFin. Tolerancia general con controles de gasto configurables por el usuario. Se han registrado bloqueos ocasionales de determinadas transacciones recurrentes. Con IBAN alemán (DE) reconocido en toda la UE. Popular en España entre usuarios que buscan alternativa a la banca tradicional.
- Wise (antes TransferWise): más orientado a transferencias internacionales que a cuentas corrientes; la tarjeta Wise suele ser adecuada para depósitos en casinos, y el monedero multidivisa integrado (EUR, USD, GBP, CHF y muchas otras) resulta práctico. Con IBAN belga (BE) para cuentas EUR europeas. Muy práctico para cambio de divisas antes de comprar criptomonedas.
- Bunq: neobanco neerlandés con gran tolerancia y límites de tarjeta flexibles configurables por el usuario en la aplicación. Popular entre nómadas digitales y usuarios internacionales. Con IBAN neerlandés (NL) reconocido en toda la UE.
- Vivid Money: neobanco con infraestructura de Solaris Bank alemán; experiencias variables en transacciones relacionadas con juego.
- MyInvestor: banca digital española del Grupo Andbank; enfoque más flexible que la banca tradicional pero con política progresivamente más restrictiva desde 2024.
- Bnext: fintech española más orientada a jóvenes; tolerancia media-baja con crecientes restricciones.
Un aspecto que requiere especial atención en todos los neobancos
La política de los neobancos cambia periódicamente en función de la presión regulatoria (requisitos del Banco de España, directrices de la EBA – Autoridad Bancaria Europea, transposiciones nacionales de directivas UE) y de las actualizaciones internas de los sistemas antifraude. Una cuenta que hoy acepta ingresos de Wazamba puede bloquearlos mañana, y viceversa. No hay ninguna garantía fija: lo mejor es probar la cuenta con un pequeño ingreso de prueba antes de ingresar cantidades mayores y comprobar en la aplicación qué categorías de gasto están autorizadas. En Revolut, la categoría «Gambling» se puede activar o desactivar explícitamente en la configuración de seguridad de la tarjeta.
Monederos electrónicos internacionales en Wazamba 2026: comparación Skrill, Neteller, MuchBetter, MiFinity y Jeton
Los monederos electrónicos constituyen una capa intermediaria entre la fuente principal de fondos (cuenta bancaria o tarjeta) y el operador. Ventaja operativa: Wazamba nunca tiene acceso a los datos de la fuente principal de pago, lo que reduce el riesgo bancario directo y simplifica la gestión de varios operadores.
| Característica | Skrill | Neteller | MuchBetter | MiFinity | Jeton |
|---|---|---|---|---|---|
| Año de fundación | 2001 (antes Moneybookers) | 1999 | 2016 | 2013 | 2019 |
| Sede | Reino Unido (Paysafe Group) | Reino Unido (Paysafe Group) | Reino Unido | Irlanda (normativa UE) | Estonia |
| Compatibilidad con Wazamba | Total | Total | En crecimiento | Amplia | En crecimiento |
| Depósito mínimo habitual | 10 EUR | 10 EUR | 10 EUR | 10 EUR | 10 EUR |
| Abono desde depósito | Inmediato | Inmediato | Inmediato | Inmediato | Inmediato |
| Plazo habitual de retirada | 2-12 horas | 0-24 horas | 2-24 horas | 2-24 horas | Variable, habitualmente 24 horas |
| Comisión por depósito | 0 % en el casino | 0 % en el casino | 0 % | 0 % | 0 % |
| Comisión por retirada a cuenta bancaria | Tarifa fija 5,50 EUR (0 % desde nivel VIP Silver) | 1,9 % (0 % desde nivel VIP) | 0-2 % según tarifa | Variable | Variable según importe |
| Tarjeta física | Skrill Mastercard prepago | Net+ Mastercard | Tarjeta MuchBetter | No disponible | No disponible |
| Programa VIP | Silver, Gold, Diamond | Knect (Bronce a Diamante) | Puntos de fidelidad | Programa nuevos usuarios | Programa nuevos jugadores |
| Compatibilidad con bonos de Wazamba | ❌ Excluido del bono de bienvenida | ❌ Excluido del bono de bienvenida | ✅ Compatible | ✅ Compatible | ✅ Compatible |
La trampa de los monederos electrónicos excluidos del bono
Aviso importante: Skrill y Neteller quedan excluidos del bono de bienvenida de Wazamba. Si realizas tu primer depósito a través de uno de estos monederos electrónicos, perderás definitivamente tu derecho al paquete de bonos (500 EUR + 200 tiradas gratis + Bonus Crab); no es posible recuperarlo a través del servicio de atención al cliente. No se trata de una medida específica de Wazamba, sino de una práctica habitual en el sector que se remonta a abusos históricos constatados (creación de cuentas múltiples, arbitraje de bonos) con estos dos monederos electrónicos. Si tienes previsto utilizar Skrill o Neteller como método de pago principal, no debes activar el bono al registrarte (selecciona «sin bono») o debes usar otro método para el primer depósito.
MuchBetter, MiFinity y Jeton, por el contrario, son totalmente compatibles con los bonos, lo que las hace atractivas para los jugadores españoles que valoran la flexibilidad de los monederos electrónicos sin querer renunciar al paquete de bienvenida.
Tarjetas prepago en Wazamba: Paysafecard, Neosurf, Flexepin y CashtoCode
Las tarjetas prepago constituyen una categoría propia con dos ventajas fundamentales: total anonimato respecto a la cuenta bancaria y estricto control del presupuesto (no se puede gastar más del valor de la tarjeta). La principal desventaja es que no es posible realizar retiradas a través de ellas, por lo que es necesario configurar un método de retirada alternativo.
Paysafecard: aproximadamente 15.000 puntos de venta en España
La tarjeta prepago más popular de Europa, disponible en aproximadamente 15.000 puntos de venta en España: gasolineras (Repsol, Cepsa, BP, Galp, Shell, HEM); supermercados e hipermercados (Carrefour, Alcampo, Eroski, Consum, DIA, Supermercados Sabeco, Supermercados Cash Fresh, Ahorramas, algunos Mercadona); tiendas de electrónica (MediaMarkt, Worten, Fnac); estancos, kioscos y librerías; bazares y tiendas 24 horas; establecimientos SIX PayServices y Locotix (red española asociada a Paysafecard). Cómo funciona: compra en el punto de venta un vale con un código PIN de 16 dígitos del importe que desees (10, 25, 50, 100 EUR) e introdúcelo directamente en la sección de depósitos de Wazamba. Especialmente popular entre usuarios que desean total anonimato bancario respecto a su actividad de juego.
Neosurf
Alternativa europea a Paysafecard, también disponible en algunos estancos, kioscos y establecimientos españoles. Funcionamiento similar: introducir el código PIN en la sección de depósito. Menos extendida en España que Paysafecard, pero muy popular en Francia, Bélgica y Suiza.
Flexepin
Tarjeta prepago menos conocida en España que Paysafecard y Neosurf, pero disponible en el catálogo de Wazamba y funciona según el mismo principio. Disponible en diferentes importes.
CashtoCode
Tarjeta híbrida con la que se puede pagar en efectivo en puntos de venta para recargar una cuenta digital. Útil para quienes desean separar por completo su actividad de juego de su cuenta bancaria. Disponible en España en puntos de venta seleccionados.
Comparativa de las opciones prepago
- Anonimato: Paysafecard y Neosurf lideran (posibilidad de compra en efectivo).
- Difusión en España: Paysafecard domina claramente (~15.000 puntos), Neosurf ocupa el segundo lugar, Flexepin tiene presencia menor y CashtoCode es un producto de nicho.
- Importe máximo por vale: 100 EUR por vale individual (en algunos países 250 EUR); es posible combinar varios vales para depósitos de mayor cuantía.
- Retiradas: ❌ No es posible; se requiere método de retirada alternativo (SEPA, tarjeta, monedero electrónico, criptomonedas).
- Cuenta my paysafecard: los usuarios españoles pueden crear una cuenta my paysafecard (disponible en myPaysafecard), que agrupa varios cupones y permite en algunos casos realizar retiradas.
- Ventaja adicional para España: al no requerir vínculo bancario, evita cualquier bloqueo MCC 7995 y permite mantener la actividad de juego completamente separada del historial bancario español.
Transferencias bancarias SEPA en Wazamba: estándar e instantánea
La transferencia bancaria sigue siendo uno de los métodos más fiables para transacciones de importes elevados, tanto en depósitos como en retiradas. Esta opción es especialmente preferida por usuarios para quienes es importante la trazabilidad completa de la transacción y que no necesitan procesamiento inmediato.
Transferencia SEPA estándar
- Plazo de procesamiento de depósitos: de 1 a 3 días laborables hasta que el importe se abone en la cuenta del jugador.
- Plazo de procesamiento de retiradas: de 3 a 5 días laborables hasta que se abone el importe en la cuenta bancaria.
- Comisiones del operador: normalmente 0 %.
- Comisiones bancarias: variables, de 0 a 5 EUR, dependiendo del banco y tipo de cuenta (en cuentas online gratuitas de ING España, EVO Banco, Openbank, MyInvestor, N26 y Revolut habitualmente 0 EUR; en BBVA, Santander, CaixaBank, Sabadell y Bankinter frecuentemente 0 EUR solo en determinados modelos de cuenta como cuenta nómina, cuenta online, cuenta joven, cuenta sin comisiones o cuenta smart).
- Importes: sin límite específico, siempre que no se superen los límites KYC de la cuenta en cuestión.
Transferencia inmediata SEPA (SCT Inst)
La transferencia SEPA Instant (SCT Inst) permite abonos en cuenta de hasta 100.000 EUR en menos de 10 segundos. La disponibilidad depende tanto del banco remitente (usuario) como del banco receptor (operador). Si ambos bancos participan en el servicio SCT Inst, la transacción se realiza como una transferencia inmediata. En España, prácticamente todos los bancos modernos (BBVA, Santander, CaixaBank, Sabadell, Bankinter, Kutxabank, Unicaja, Ibercaja, ING España, Openbank, imagin, EVO Banco, MyInvestor, N26 y neobancos europeos) se han adherido a este sistema desde 2023-2024. Desde el 9 de enero de 2025 los servicios de recepción SEPA Instant son obligatorios en toda la UE para todos los proveedores de servicios de pago (Reglamento SCT-Inst 2024/886), los servicios de envío deben incorporarse antes del 9 de octubre de 2025, por lo que la disponibilidad es generalizada en 2026 tanto en España como en el resto de la UE. Las comisiones de SEPA Instant no pueden ser superiores a las de SEPA estándar según el mismo reglamento.
Aspectos específicos para España
Las transferencias bancarias desde o hacia Wazamba pueden estar sujetas a verificación en el marco de los procedimientos contra el blanqueo de capitales aplicados por los bancos españoles (basados en la Ley 10/2010, de 28 de abril, de prevención del blanqueo de capitales y de la financiación del terrorismo, su modificación por Ley 6/2023 transponiendo la 5ª Directiva UE contra el blanqueo, y las directrices del Banco de España, del SEPBLAC – Servicio Ejecutivo de la Comisión de Prevención del Blanqueo de Capitales, y de la EBA). Las transferencias repetidas o de cuantía elevada a operadores que no figuren en el registro DGOJ pueden dar lugar a controles adicionales e incluso, en casos concretos, a bloqueos preventivos. El SEPBLAC es el organismo competente para recibir comunicaciones de operaciones sospechosas por parte de sujetos obligados según el art. 18 de la Ley 10/2010. No es una situación habitual, pero debe tenerse en cuenta en el caso de importes elevados.
Criptomonedas en Wazamba 2026: ventaja estructural frente a operadores con licencia DGOJ
Una de las ventajas más destacadas de Wazamba frente a los operadores españoles con licencia DGOJ es la compatibilidad nativa con las principales criptomonedas. Los operadores DGOJ (Codere, Sportium, Casino Barcelona, Casino Gran Madrid, LeoVegas España, William Hill España, bwin España, 888 España, PokerStars España, Betway España, Luckia, Kirolbet, Marca Apuestas) no pueden aceptar criptomonedas debido al marco regulatorio: los requisitos de la Ley 13/2011 de regulación del juego, la Orden EHA/2708/2011 sobre monedas admisibles y el marco general DGOJ no son compatibles con los pagos en criptomonedas. Wazamba, que opera con licencia de Anjouan/Curazao, tiene libertad operativa para integrar este canal de pago.
Criptomonedas admitidas en 2026
- Bitcoin (BTC): la criptomoneda más conocida; transacciones en la red principal de Bitcoin tardan de 10 a 60 minutos; a través de la Lightning Network solo unos segundos, cuando esté disponible.
- Ethereum (ETH): transacciones en la red principal de 12 a 60 segundos; en redes Layer 2 (Arbitrum, Base, Optimism, Polygon, zkSync), casi instantáneas.
- Litecoin (LTC): transacciones de 2 a 5 minutos, comisiones bajas; ideal como alternativa más rápida al Bitcoin.
- Tether (USDT): stablecoin vinculada al dólar estadounidense, disponible en las redes TRC-20 (comisiones mínimas, aproximadamente 1 USDT), ERC-20 (Ethereum, comisiones más elevadas), BEP-20 (BNB Chain) y Solana.
- Ripple (XRP): alta velocidad y comisiones bajas, adecuado para transferencias frecuentes.
- Bitcoin Cash (BCH): bifurcación de Bitcoin con confirmaciones más rápidas y comisiones más bajas.
- Dai: stablecoin descentralizada vinculada al dólar estadounidense (MakerDAO), alternativa a las stablecoins centralizadas.
- Dogecoin (DOGE): disponible en algunos casos, popular para depósitos de menor cuantía.
Ventajas de las criptomonedas para jugadores españoles
- Transacciones rápidas (segundos en Layer 2 o TRC-20; minutos en la red principal de Bitcoin).
- Comisiones bajas, especialmente en redes alternativas como Litecoin, USDT-TRC20 o Ethereum Layer-2.
- Sin intermediación bancaria: la transacción no pasa por los sistemas bancarios españoles, lo que evita por completo los bloqueos MCC-7995 y las verificaciones AML de bancos como BBVA, Santander, CaixaBank o Sabadell.
- Máxima flexibilidad en los importes: desde micropagos hasta grandes transacciones sin restricciones bancarias.
- Elusión de la restricción de Bizum y de la disponibilidad variable de PayPal para operadores offshore.
- Posibilidad de bonos especiales en criptomonedas con condiciones de wagering adaptadas en Wazamba.
- Retiradas rápidas especialmente en USDT-TRC20 (3-10 segundos) frente a los 3-5 días laborables de SEPA estándar.
Compra de criptomonedas en España: CASPs recomendados
Para adquirir criptomonedas en España existen varios proveedores de servicios de criptoactivos (CASPs) autorizados, algunos con sede en España y otros europeos con operativa española: Bit2Me (español, con sede en Madrid, primer CASP registrado en el Banco de España en 2021, servicio en español y con SEPA Instant), Bitpanda (austriaco, muy popular en España, con licencia MiFID), Coinbase (estadounidense con operativa europea desde Irlanda), Kraken (estadounidense con licencia europea), Binance (con estructura europea desde Francia), Bitso (con enfoque hispanohablante), Crypto.com, eToro, y algunos exchanges locales más pequeños. Todos ellos deben estar inscritos en el Registro de proveedores de servicios de cambio de moneda virtual por moneda fiduciaria y de custodia de monederos electrónicos del Banco de España conforme a la Ley 10/2010.
Aspectos fiscales para usuarios españoles de criptomonedas
Según la Ley 35/2006 del IRPF y la Ley 27/2014 del Impuesto de Sociedades, las criptomonedas en España se tratan fiscalmente de forma diferente al régimen alemán. Para particulares, las plusvalías obtenidas en la venta de criptomonedas se integran en la base imponible del ahorro del IRPF según los siguientes tramos progresivos (tarifas 2026):
- 19 % hasta 6.000 EUR de ganancia
- 21 % entre 6.000 y 50.000 EUR
- 23 % entre 50.000 y 200.000 EUR
- 27 % entre 200.000 y 300.000 EUR
- 28 % a partir de 300.000 EUR
A diferencia del régimen alemán (con exención tras 12 meses de tenencia), en España no existe plazo de tenencia mínimo que exima de tributación: cualquier venta genera hecho imponible independientemente del tiempo transcurrido. Se pueden compensar pérdidas con ganancias de la misma categoría (base ahorro) en el mismo ejercicio y hasta 4 años posteriores (art. 49 Ley IRPF). Para los depósitos en Wazamba esto significa: el cambio de euros a criptomonedas (compra en Bit2Me, Bitpanda, Coinbase, Kraken, Binance) y el depósito posterior en cripto en Wazamba, así como el proceso inverso de retirada y cambio a euros, pueden generar hechos imponibles.
Directiva DAC8 desde el 1 de enero de 2026: reporte automático a AEAT
Desde el 1 de enero de 2026 entra en vigor la Directiva europea DAC8 (Directive on Administrative Cooperation 8), que obliga a los proveedores de servicios de criptoactivos (CASPs) – incluyendo Bit2Me, Bitpanda, Coinbase, Kraken, Binance, Bitso, Crypto.com, eToro, así como los CASPs registrados en el Banco de España – a reportar automáticamente las transacciones con criptoactivos de sus usuarios españoles a la Agencia Estatal de Administración Tributaria (AEAT). Los datos posteriormente se compartirán automáticamente con las administraciones tributarias autonómicas y con otros Estados miembros de la UE, de forma similar al CRS (Common Reporting Standard) internacional para cuentas bancarias.
Obligaciones informativas adicionales en España
- Modelo 720: declaración informativa sobre bienes y derechos situados en el extranjero, obligatoria si el saldo conjunto supera los 50.000 EUR a 31 de diciembre.
- Modelo 721: declaración informativa específica sobre monedas virtuales situadas en el extranjero (introducido en 2023 mediante Real Decreto 249/2023), obligatoria para saldos superiores a 50.000 EUR a 31 de diciembre en wallets custodiadas por CASPs no residentes en España.
- Modelo 172: declaración informativa anual para proveedores de servicios de criptoactivos sobre saldos con monedas virtuales.
- Modelo 173: declaración informativa sobre operaciones con monedas virtuales realizadas.
Para los usuarios de Wazamba esto significa: quien compre criptomonedas en un CASP español o europeo para depositar en Wazamba será automáticamente comunicado a la AEAT desde 2026; debe cumplir conscientemente su obligación fiscal en el IRPF. En caso de volúmenes de transacciones considerables se recomienda encarecidamente consultar a un asesor fiscal colegiado especializado en fiscalidad de criptoactivos y juego – asociaciones profesionales españolas relevantes: AEDAF (Asociación Española de Asesores Fiscales) y REAF (Registro de Economistas Asesores Fiscales).
Tabla resumen: plazos, comisiones y límites por método de pago en 2026
| Método | Depósito mínimo | Abono | Plazo de retirada | Comisiones habituales | Disponible para retiradas |
|---|---|---|---|---|---|
| Tarjetas de débito Visa/Mastercard | 10-20 EUR | Inmediato | 1-3 días laborables | 0 % operador, 0 % banco estándar | Sí |
| Transferencia SEPA estándar | 20-50 EUR | 1-3 días laborables | 3-5 días laborables | 0 % operador, comisión bancaria variable | Sí |
| SEPA Instant (SCT Inst) | 20-50 EUR | Menos de 10 segundos | Inmediato (si soportado) | Igual a SEPA estándar por Reglamento UE 2024/886 | Sí (según banco) |
| Bizum | N/A | N/A | N/A | N/A | ❌ NO DISPONIBLE (política SPP) |
| PayPal | 10 EUR | Inmediato (si disponible) | 0-24 horas | 0 % operador | Sí (si disponible) |
| Skrill | 10 EUR | Inmediato | 2-12 horas | 0 % casino; 5,50 EUR retirada bancaria | Sí (❌ bono excluido) |
| Neteller | 10 EUR | Inmediato | 0-24 horas | 0 % operador; 1,9 % retirada bancaria | Sí (❌ bono excluido) |
| MuchBetter | 10 EUR | Inmediato | 2-24 horas | 0 % operador | Sí |
| MiFinity | 10 EUR | Inmediato | 2-24 horas | 0 % operador | Sí |
| Jeton | 10 EUR | Inmediato | 24 horas | Según método de retirada | Sí |
| Paysafecard | 10 EUR | Inmediato | No posible | 0 % operador | No |
| Neosurf | 10 EUR | Inmediato | No posible | 0 % operador | No |
| Flexepin | 10 EUR | Inmediato | No posible | 0 % operador | No |
| CashtoCode | 10 EUR | Inmediato | Variable | 0 % operador | Parcial |
| Rapid Transfer / Trustly | 10-20 EUR | Inmediato | Variable | 0 % operador | Según disponibilidad |
| Apple Pay / Google Pay | 10-20 EUR | Inmediato | 1-3 días laborables | 0 % operador | Sí (mediante tarjeta subyacente) |
| Bitcoin (BTC) | Equivalente 10-20 EUR | 10-60 min (red principal) | 10-60 min (red principal) | 0 % operador, comisión de red variable | Sí |
| Ethereum (ETH) | Equivalente 10-20 EUR | 12-60 segundos | 12-60 segundos | 0 % operador, gas fee variable | Sí |
| USDT (TRC-20) | Equivalente 10-20 EUR | 3-10 segundos | 3-10 segundos | ~1 USDT comisión de red | Sí |
| Litecoin (LTC) | Equivalente 10-20 EUR | 2-5 minutos | 2-5 minutos | 0 % operador, comisión mínima de red | Sí |
Bloqueos bancarios en España: por qué ocurren y cómo evitarlos en 2026
El problema de los bloqueos bancarios es probablemente el motivo de discusión más habitual entre jugadores españoles al utilizar Wazamba. Quien entienda las causas encontrará más fácilmente las soluciones adecuadas.
¿Por qué bloquean los bancos españoles las transacciones a Wazamba?
Los bancos españoles aplican protocolos internos contra el blanqueo de capitales (AML) conforme a la Ley 10/2010 de prevención del blanqueo de capitales y financiación del terrorismo (modificada por Ley 6/2023), su Reglamento de desarrollo (Real Decreto 304/2014), la 5ª Directiva UE contra el blanqueo (a partir de 2027 la 6ª AMLD) y las directrices del Banco de España, del SEPBLAC y de la EBA (Autoridad Bancaria Europea), que identifican transacciones a operadores sin licencia DGOJ mediante el código MCC 7995. Los motivos:
- Autoprotección regulatoria de los bancos: evitar posibles sanciones del Banco de España, SEPBLAC o autoridades supervisoras UE por facilitar transacciones a operadores no regulados.
- Protección al consumidor: el bloqueo preventivo limita el riesgo de pérdidas para clientes que quedarían fuera del ámbito de protección regulatoria española (Consejo Consultivo de Juego Responsable, DGOJ, Ministerio de Consumo).
- Política empresarial: algunos bancos (especialmente Banco Santander, BBVA, CaixaBank, Sabadell y las cajas rurales) se comprometen explícitamente con un enfoque de bajo riesgo en su estrategia de cumplimiento.
- Cumplimiento de directivas europeas sobre la trazabilidad de los flujos financieros hacia territorios no regulados o menos regulados.
- Cooperación con la DGOJ: la Dirección General de Ordenación del Juego puede requerir a los bancos españoles el bloqueo de pagos a operadores no autorizados conforme a competencias derivadas de la Ley 13/2011.
Situaciones típicas y soluciones
- Bloqueo de una transacción concreta con notificación al cliente. A menudo resoluble mediante confirmación en la app bancaria o llamada al servicio de atención al cliente.
- Bloqueo preventivo de la categoría «juegos de azar», configurado por defecto en algunas entidades. Requiere autorización expresa del cliente mediante servicio de atención; en muchos bancos españoles suele quedar bloqueada permanentemente.
- Solicitud de documentación adicional para confirmar el tipo de transacción, habitualmente en importes elevados.
- Rescisión de la relación bancaria en casos extremos por transferencias repetidas a operadores no autorizados (poco frecuente pero conocido); en algunas cajas rurales y bancos cooperativos puede suponer cierre de cuenta según art. 1256 del Código Civil y condiciones generales de contratación.
Cómo minimizar el riesgo de bloqueo
- Usa preferentemente monederos electrónicos o criptomonedas en Wazamba: ofrecen una capa adicional de abstracción entre el banco español y el operador offshore.
- Considera neobancos europeos (Revolut, N26, Bunq, Wise, MyInvestor), habitualmente más tolerantes con transferencias relacionadas con juego.
- Contacta con tu banco por adelantado para aclarar las directrices concretas sobre transferencias a operadores con licencia extranjera.
- Evita importes inusuales: transacciones que se salen de tu perfil habitual activan automáticamente los mecanismos antifraude.
- Conserva justificantes de las transacciones para responder rápidamente a posibles consultas del banco.
- Usa Paysafecard para depositar sin recurrir a tu banco; la retirada se hará por SEPA o tarjeta de neobanco.
- Si sufres rechazos repetidos, cambia de tarjeta: una segunda tarjeta de neobanco puede funcionar si BBVA, Santander o CaixaBank ya han rechazado.
- No intentes usar Bizum – es una limitación estructural del ecosistema, no un bloqueo individual resoluble contactando con tu banco.
Verificación KYC y regla del «mismo método» en Wazamba 2026
Independientemente del método de pago elegido, Wazamba aplica la regla del «mismo método» en las retiradas: las ganancias se abonan, en la medida de lo posible, a través del canal utilizado para el depósito. Esta norma se deriva de la normativa internacional contra el blanqueo de capitales y tiene por objeto impedir el blanqueo mediante el cambio de métodos de pago.
Aplicación práctica
- Depósito con tarjeta Visa → retirada a la misma tarjeta mediante Visa Direct o transferencia SEPA equivalente.
- Depósito por Skrill → retirada a la misma cuenta Skrill.
- Depósito con Bitcoin → retirada a una dirección Bitcoin (habitualmente la misma).
- Depósito mediante tarjeta prepago (Paysafecard, Neosurf, Flexepin) → retirada por canales alternativos (habitualmente SEPA), ya que las tarjetas prepago no permiten recepción de fondos.
- Depósito mediante PayPal → retirada a la misma cuenta PayPal (si disponible).
Coincidencia obligatoria de nombres
El nombre del medio de pago debe coincidir exactamente con el nombre del titular de la cuenta Wazamba. Es un requisito obligatorio derivado de la normativa contra el blanqueo. El uso de medios de pago de terceros (incluso familiares, cónyuges o parejas de hecho) conlleva bloqueo permanente de la cuenta y posible retención del saldo, seguido de largos procedimientos de reclamación que no siempre tienen resultado satisfactorio. Los nombres compuestos españoles (María José, José María, Juan Carlos, María del Carmen), nombres con partículas (Francisco de la Torre, María de los Ángeles), apellidos compuestos (García-López, Fernández-Villaverde) y el segundo apellido español deben introducirse exactamente como figuran en el DNI español o NIE.
Documentos KYC para jugadores españoles
Requeridos antes de la primera retirada de cuantía significativa:
- DNI español (formato tarjeta con chip electrónico, anverso y reverso a color con todas las esquinas visibles), NIE (Número de Identificación de Extranjero para residentes), pasaporte español o permiso de residencia.
- Justificante de domicilio con antigüedad máxima de 3 meses: certificado de empadronamiento del ayuntamiento; factura de electricidad de Endesa, Iberdrola, Naturgy, Repsol Electricidad y Gas, TotalEnergies, EDP, Holaluz, Podo o comercializadora local; factura de gas Naturgy o Repsol Butano; factura de agua Canal de Isabel II (Madrid), Aigües de Barcelona (Barcelona), EMASESA (Sevilla), EMASA (Málaga), EMALSA (Las Palmas de Gran Canaria); factura de telefonía Movistar, Vodafone, Orange, MásMóvil o Digi; contrato de alquiler; extracto bancario de banco español; recibo del IBI.
- Foto de la tarjeta de pago (anverso con nombre, últimos 4 dígitos visibles y el resto ocultos) o captura del monedero electrónico.
- Selfie con el DNI en mano junto al rostro con buena iluminación.
Plazo de procesamiento: 24-72 horas si los documentos son correctos; en caso de rechazo (foto borrosa, nombre que no coincide, documento caducado, formato HEIC del iPhone que da problemas – convierte a JPG), se inicia un nuevo ciclo de verificación. Wazamba usa proveedores externos como SumSub o Veriff. Nota importante: los operadores DGOJ españoles (Codere, Sportium, Casino Barcelona, Casino Gran Madrid, LeoVegas España, bwin España) permiten verificación KYC con DNI electrónico (con lector NFC), NIE electrónico, Cl@ve PIN, Cl@ve Permanente o certificado digital de la FNMT-RCM (Fábrica Nacional de Moneda y Timbre), procedimientos que verifican identidad en pocos minutos. Wazamba no tiene acceso a las soluciones estatales españolas del sistema Cl@ve, por lo que su KYC sigue el proceso clásico basado en fotos.
Métodos de pago españoles en Wazamba 2026: Bizum, PayPal y transferencias en detalle
Un aspecto especialmente importante para usuarios españoles: la disponibilidad de los métodos de pago nacionales tradicionales. Tras la consolidación regulatoria de la DGOJ, el panorama de canales de pago españoles para casinos sin licencia DGOJ ha cambiado notablemente.
Situación de Bizum en 2026
Bizum, como se detalla en la sección específica anterior, no está disponible en Wazamba por política estructural de la Sociedad de Procedimientos de Pago (SPP) participada por los principales bancos españoles, que restringe sus 25 millones de usuarios españoles al ecosistema de operadores con licencia DGOJ. Esta limitación no cambiará mientras Wazamba opere sin licencia DGOJ. Es la principal diferencia respecto a los operadores autorizados en España (Codere, Sportium, Casino Barcelona, LeoVegas España, bwin España, 888 España, PokerStars España, Betway España) donde Bizum sí es estándar.
Situación de PayPal en 2026
PayPal ha sido históricamente muy popular en España para pagos online (con más de 15 millones de usuarios españoles). Desde 2021 PayPal ha reducido su colaboración con operadores no autorizados por DGOJ y aunque en algunos casos sigue ofreciendo pagos a operadores DGOJ (bwin España, Sportium, Casino Barcelona), se ha retirado en gran medida del segmento offshore. En Wazamba la disponibilidad de PayPal en 2026 es muy variable y no debe considerarse un método estándar fiable. Los usuarios españoles que dependan de PayPal deben planificar alternativas.
Transferencia SEPA y SEPA Instant en España
Como se detalla en la sección específica anterior, tanto SEPA estándar como SEPA Instant funcionan sin restricciones específicas en Wazamba. SEPA Instant es obligatoria en toda la UE desde el 9 de enero de 2025 (recepción) y el 9 de octubre de 2025 (envío) según Reglamento SCT-Inst 2024/886, con comisiones no superiores a SEPA estándar. Los bancos españoles la ofrecen prácticamente todos en 2026. Es una opción sólida para depósitos y retiradas en Wazamba, aunque puede activar controles AML del SEPBLAC en importes elevados o transferencias repetidas.
Klarna Pay in 3 y Klarna Pay in 30 en España
Las opciones de pago aplazado de Klarna (Klarna Pay in 3, Klarna Pay in 30 días) que se popularizaron en España a partir de 2020 no están permitidas para depósitos en juegos de azar según los Términos y Condiciones de Klarna. Este uso conllevaría el bloqueo de la cuenta Klarna y posibles reclamaciones de devolución. No recomendado para pagos en Wazamba.
Apple Pay y Google Pay
Apple Pay y Google Pay funcionan en Wazamba solo como envoltorios de la tarjeta de pago vinculada; los filtros MCC 7995 del banco emisor de la tarjeta siguen siendo aplicables. Si se bloquea la tarjeta subyacente de un banco español (BBVA, Santander, CaixaBank, Sabadell, Bankinter), Apple Pay/Google Pay tampoco funcionarán. Recomendación: configurar Apple Pay/Google Pay con una tarjeta de neobanco (Revolut con Gambling activado, N26, Bunq, Wise) para mayor tolerancia. Apple Pay muy popular en España tras la integración masiva con BBVA, Santander, CaixaBank, Sabadell, Bankinter y neobancos entre 2016-2020; Google Pay/Google Wallet igualmente extendido desde 2018.
Wazamba y la legislación española de pagos en 2026: PSD2, PSD3, DAC8 y Ley 10/2010
Un aspecto raramente cubierto en resúmenes de pagos orientados exclusivamente al marketing pero importante para jugadores españoles: el marco legal actual para pagos en casinos en España en 2026.
Ley 10/2010 de blanqueo de capitales y comunicaciones al SEPBLAC
La Ley 10/2010 de prevención del blanqueo de capitales y de la financiación del terrorismo, en su versión actual (modificada por Ley 6/2023 transponiendo la 5ª Directiva UE contra el blanqueo; a partir de 2027 se transpondrá la 6ª AMLD y se aplicará el Reglamento UE contra el blanqueo con la nueva AMLA – Anti Money Laundering Authority europea con sede en Fráncfort), obliga a bancos, proveedores de servicios de pago y CASPs a comunicar cualquier sospecha al SEPBLAC (Servicio Ejecutivo de la Comisión de Prevención del Blanqueo de Capitales e Infracciones Monetarias), dependiente del Banco de España. Pueden generar sospecha las transacciones repetidas a operadores no autorizados, importes inusuales o patrones de conversión de criptomonedas a euros. Para los usuarios de Wazamba esto significa que, aunque no existe riesgo de persecución penal para el particular por la operativa de juego en sí, las transacciones de importe elevado o repetidas pueden desencadenar controles internos de cumplimiento por parte del banco y comunicaciones al SEPBLAC, lo que supone carga administrativa (solicitudes de información, aportación de justificantes).
Tributación de los pagos de Wazamba en España
A diferencia del régimen alemán (que exime a particulares por jurisprudencia del BFH), en España las ganancias de juego online obtenidas en cualquier operador con o sin licencia DGOJ se consideran ganancias patrimoniales que se integran en la base imponible general del IRPF (no en la base del ahorro, salvo las plusvalías de criptomonedas que sí van en base ahorro). Tributan a tramos progresivos 19-47 % según comunidad autónoma (Madrid tiene los tramos más bajos, Cataluña y Comunidad Valenciana los más altos junto con País Vasco y Navarra que tienen régimen foral específico). El operador DGOJ facilita certificado anual homologado por AEAT para la declaración; Wazamba no proporciona certificado oficial, debes documentar personalmente. Se pueden compensar pérdidas con ganancias del mismo tipo en el mismo año fiscal según art. 33-34 de la Ley IRPF. Aunque los pagos de Wazamba no están sujetos a retención en origen, se recomienda llevar registro contable completo de todos los depósitos y retiradas por si surgen consultas del banco, del SEPBLAC o de la AEAT.
Alternativas legales en el ordenamiento jurídico español
Los jugadores españoles que busquen protección regulatoria completa en materia de pagos disponen de las siguientes opciones:
- Operadores con licencia DGOJ (Codere, Sportium, Casino Barcelona, Casino Gran Madrid, LeoVegas España, William Hill España, bwin España, 888 España, PokerStars España, Betway España, Luckia, Kirolbet, Marca Apuestas, Retabet, Wanabet, Betfair España, Marathonbet España, Rushbet) para casino online, apuestas deportivas y póquer: compatibilidad total con Bizum, tarjetas bancarias españolas sin restricciones MCC, PayPal, y todos los métodos españoles habituales.
- Loterías estatales a través de Loterías y Apuestas del Estado (SELAE): Lotería Nacional (Sorteo Extraordinario de Navidad 22 diciembre, Sorteo del Niño 6 enero, sorteos ordinarios), Euromillones, La Primitiva, Bonoloto, El Gordo de La Primitiva, Lotototo, Quiniela, Quinigol; a través de ONCE (Organización Nacional de Ciegos Españoles): Cupón diario, Cuponazo del viernes, Sueldazo, Super Once, Triplex, Eurojackpot.
- Casinos físicos autorizados: Casino Gran Madrid (Torrelodones), Casino Barcelona, Casino Marbella, Casino Ibiza, Casino Peralada, Casino Cirsa Valencia, Casino Zaragoza, Gran Casino Bilbao, Gran Casino Costa Brava (Lloret de Mar), Casino Admiral Cataluña, Casino Alicante, Casino Aranjuez, Casino Tarragona, Casino La Toja, Casino A Coruña, Casino Nueva Andalucía, Casino Marina del Sol, Gran Casino Extremadura y otros, con pago en efectivo y tarjeta bancaria estándar sin restricciones MCC.
- Bingos autorizados y salones de juego por comunidad autónoma (Salones Codere, Sportium, Cirsa, Orenes, Recreativos Franco, Winner Group, Grupo Comar, Grupo Luckia) con máquinas B autorizadas y pago en efectivo/tarjeta.
Preguntas frecuentes sobre los métodos de pago en el casino Wazamba
¿Aceptan tarjetas de BBVA, Santander, CaixaBank o Sabadell?
Técnicamente sí, pero en la práctica son bloqueadas frecuentemente. Los principales bancos españoles (BBVA, Banco Santander, CaixaBank, Sabadell, Bankinter, Kutxabank, Unicaja, Abanca, Ibercaja, ING España) aplican filtros MCC 7995 según directrices del SEPBLAC y política interna de cumplimiento, rechazando transacciones a operadores sin licencia DGOJ. La aprobación individual es rara. Alternativas prácticas: neobancos europeos (Revolut con Gambling activada, N26, Bunq, Wise, MyInvestor), Paysafecard, SEPA/SEPA Instant o criptomonedas. Si sufres rechazo, contacta con tu banco para verificar si es bloqueo temporal (resoluble) o categórico (permanente).
¿Puedo usar Bizum para depositar en Wazamba desde España?
No. Bizum, gestionado por la Sociedad de Procedimientos de Pago (SPP) participada por Banco Santander, BBVA, CaixaBank, Sabadell, Bankinter, Kutxabank, Unicaja Banco, Abanca e Ibercaja, con más de 25 millones de usuarios españoles, no procesa pagos hacia operadores sin licencia DGOJ. Es una limitación estructural del ecosistema Bizum, no de Wazamba. Los operadores DGOJ (Codere, Sportium, Casino Barcelona, LeoVegas España, bwin España, 888 España) sí integran Bizum. Alternativas prácticas: SEPA/SEPA Instant, tarjetas de neobancos europeos (Revolut con Gambling activada, N26, Bunq, Wise), Paysafecard en 15.000 puntos de venta españoles, monederos electrónicos (MuchBetter, MiFinity, Jeton) o criptomonedas (USDT-TRC20).
¿Cuál es el depósito mínimo en Wazamba?
10-20 EUR según método de pago: 10 EUR habitualmente para tarjetas, monederos electrónicos (Skrill, Neteller, MuchBetter, MiFinity, Jeton), Paysafecard y PayPal; 20 EUR para tarjetas y SEPA; equivalente 10-20 EUR para criptomonedas. Nota importante: el depósito mínimo para activar el bono de bienvenida de 500 EUR + 200 FS + Bonus Crab es de 20 EUR. Recomendación: primer depósito de prueba pequeño (20-30 EUR) para verificar que tu método funciona antes de depositar importes mayores.
¿Cuánto tarda una retirada mediante SEPA a un banco español?
SEPA estándar: 3-5 días laborables tras aprobación de Wazamba. SEPA Instant (SCT Inst): menos de 10 segundos si tu banco español lo soporta – prácticamente todos en 2026 tras la obligatoriedad UE del Reglamento SCT-Inst desde enero/octubre 2025. Bancos españoles con SEPA Instant confirmada: BBVA, Santander, CaixaBank, Sabadell, Bankinter, Kutxabank, Unicaja, Ibercaja, ING España, Openbank, imagin, EVO Banco, MyInvestor. Además tiempo interno de Wazamba: 24-72 horas para procesar la retirada tras KYC completo. Total realista: 24-72 horas + tiempo bancario.
¿Skrill y Neteller son buenas opciones para Wazamba?
Solo si vas a jugar sin activar el bono de bienvenida. Skrill y Neteller quedan excluidos permanentemente del bono por práctica habitual del sector debido a abusos históricos (multi-cuentas, arbitraje de bonos). Si usas cualquiera para el primer depósito, pierdes definitivamente los 500 EUR + 200 FS + Bonus Crab, sin posibilidad de recuperación ni siquiera contactando soporte. Alternativas compatibles con bono: MuchBetter, MiFinity, Jeton (todos totalmente compatibles). Skrill sigue siendo útil para retiradas rápidas (2-12 horas) si depositaste con otro método.
¿Puedo usar DNI electrónico o Cl@ve PIN para KYC en Wazamba?
No directamente. La verificación KYC de Wazamba se realiza mediante proveedores externos (SumSub, Veriff) con fotos de documentos y selfies. Los operadores DGOJ españoles integran DNI electrónico (con lector NFC integrado en smartphones o USB), NIE electrónico, Cl@ve PIN, Cl@ve Permanente y certificado digital de la FNMT-RCM (Fábrica Nacional de Moneda y Timbre), procedimientos que verifican identidad en pocos minutos. Es una diferencia estructural: en Wazamba la verificación tarda 24-72 horas, en operadores DGOJ minutos con DNI electrónico y NFC.